OTE er i utgangspunktet enkelt: fastlønn pluss variabel lønn ved full måloppnåelse.
I et SaaS-selskap blir det mer komplisert når man skal definere hva full måloppnåelse faktisk betyr. Skal selgeren måles på ARR, ACV, total kontraktsverdi eller innbetalinger? Skal fornyelser telle? Hva med ekspansjon? Og hvem får krediteringen dersom en kunde først selges av én person og senere overtas av Customer Success?
Det er disse spørsmålene som avgjør om OTE-modellen fungerer i praksis.
En OTE på 1 000 000 kroner kan se helt fornuftig ut på papiret. Men hvis salgsbudsjettet, beregningsgrunnlaget og provisjonsmodellen ikke henger sammen, kan en medarbeider nå 100 prosent av budsjettet uten å opptjene den variable lønnen som ligger i OTE.
Hvis du først vil gå gjennom selve begrepet, finner du grunnlaget i vår guide til OTE og on-target earnings.

OTE er bare én del av SaaS-modellen
La oss ta et enkelt eksempel:
Fastlønn: 700 000 kr
Variabel lønn ved måloppnåelse: 300 000 kr
OTE: 1 000 000 kr
Så langt er regnestykket enkelt.
Nå legger vi til et årlig salgsbudsjett på 3 000 000 kroner i kvalifiserende ARR.
Hvis all variabel lønn opptjenes gjennom en flat provisjon på denne ARR-en, må provisjonssatsen ved mål være:
300 000 ÷ 3 000 000 = 10 %
Da henger OTE, salgsbudsjett og provisjon matematisk sammen.
Men det forteller fortsatt ikke hele historien.
Vi må også vite hva selskapet mener med kvalifiserende ARR, når inntekten skal telle, hvem som får krediteringen og hva som skjer dersom avtalen endres eller kunden forsvinner.
Start med å definere hva som faktisk teller
I SaaS kan samme avtale beskrives med flere forskjellige verdier.
En kontrakt kan blant annet ha:
- månedlig abonnementsverdi
- ARR
- ACV
- total kontraktsverdi
- engangsinntekter
- tjenester eller implementering
- bruksbaserte inntekter
Disse tallene kan være like i en enkel avtale, men de trenger ikke være det.
Tenk deg en treårig avtale med 100 000 kroner i årlig abonnementsverdi.
Da kan avtalen beskrives som:
ARR: 100 000 kr
Årlig kontraktsverdi: 100 000 kr
Total kontraktsverdi over tre år: 300 000 kr
Hvis provisjonsordningen sier «10 prosent av kontraktsverdi», må selskapet være tydelig på hvilken av disse verdiene som faktisk menes.
10 prosent av 100 000 kroner og 10 prosent av 300 000 kroner er to ganske forskjellige utbetalinger.
Det er derfor bedre å definere det konkrete beregningsgrunnlaget enn å stole på at alle legger det samme i et begrep som ARR, ACV eller kontraktsverdi.
ARR og ACV kan være nyttige, men må brukes konsekvent
For mange SaaS-selskaper er ARR et naturlig utgangspunkt fordi det uttrykker den gjentakende årlige abonnementsverdien.
Men også ARR kan bli vanskelig hvis kontraktene ikke er helt standardiserte.
Hva skjer for eksempel hvis:
- prisen øker i år to
- avtalen inneholder engangstjenester
- kunden betaler forbruk etter faktisk bruk
- det gis en stor rabatt første år
- flere produkter starter på forskjellige datoer
Da kan det være nødvendig å definere nøyaktig hvilken verdi som skal inn i provisjonsberegningen. I SaaS selskaper er det ofte første års ARR som går inn i provisjonsgrunnlaget, men det kommer an på hva man ønsker å incentivere.
Det viktige er ikke at alle SaaS-selskaper velger samme mål.
Det viktige er at virksomheten bruker et beregningsgrunnlag som gjenspeiler det resultatet den faktisk ønsker å belønne, og at verdien kan hentes frem og kontrolleres på en konsistent måte.
Salgsbudsjettet og OTE må kunne avstemmes mot hverandre
Når selskapet har bestemt hva som teller, bør neste kontroll være ganske enkel:
Hvis selgeren når 100 prosent av salgsbudsjettet, gir beregningsmodellen den variable lønnen som ligger i OTE?
Anta:
Salgsbudsjett: 6 000 000 kr kvalifiserende ARR
Variabel mållønn: 480 000 kr
I en flat modell blir den implisitte satsen:
480 000 ÷ 6 000 000 = 8 %
Ved 100 prosent budsjettoppnåelse:
6 000 000 × 8 % = 480 000 kr
Da stemmer modellen med OTE.
Men dersom selskapet senere reduserer salgsbudsjettet til 5 000 000 kroner og samtidig beholder provisjonssatsen på 8 prosent, får vi:
5 000 000 × 8 % = 400 000 kr
Medarbeideren kan dermed nå 100 prosent av det nye budsjettet uten å nå den variable mållønnen på 480 000 kroner.
Det betyr ikke nødvendigvis at budsjettet ikke kan endres.
Det betyr at budsjett, OTE og beregningsmodell bør vurderes sammen.
Kontraktslengde gjør forskjell
En annen klassisk SaaS-problemstilling oppstår når kunden signerer for mer enn ett år.
Anta at en kunde signerer:
100 000 kr per år i tre år
Hva skal provisjonen beregnes av?
Det kan finnes flere modeller:
Årlig abonnementsverdi: provisjon beregnes av 100 000 kr.
Total kontraktsverdi: provisjon beregnes av 300 000 kr.
Faktiske innbetalinger: provisjon beregnes i takt med at kunden betaler.
Dette er tre forskjellige ordninger.
Ingen av dem følger automatisk av at avtalen varer i tre år.
Hvis virksomheten ønsker å belønne langsiktig kontraktsverdi, bør det stå eksplisitt. Hvis den kun ønsker å gi kreditering for ett års gjentakende verdi, må det være like tydelig.
Det bør også være kontroll på at den samme verdien ikke krediteres flere ganger senere.
Opptjening og utbetaling er to forskjellige spørsmål
Det er også nyttig å skille mellom når den variable lønnen opptjenes og når den betales ut.
En avtale kan for eksempel regnes som kvalifiserende når kontrakten er signert, mens provisjonen betales på et senere tidspunkt.
En annen virksomhet kan kreve at kunden har betalt fakturaen før beløpet inngår i provisjonsgrunnlaget.
Begge deler kan være mulige modeller, men de har forskjellige konsekvenser.
En modell som bruker innbetaling som kriterium knytter provisjonskostnaden tettere til kontantstrømmen, men gjør samtidig selgerens lønn mer avhengig av forhold som kan ligge utenfor selgerens kontroll.
En modell som gir kreditering ved signering gir raskere sammenheng mellom salg og belønning, men virksomheten må fortsatt ha regler for kanselleringer, manglende betaling og andre senere endringer.
Det viktigste er å ikke blande sammen opptjening og utbetaling i samme uklare formulering.
Hva skjer ved fornyelse?
En SaaS-kunde forsvinner ikke fra insentivmodellen når den første avtalen er signert.
Et år senere skal avtalen kanskje fornyes. Da oppstår nye spørsmål.
Skal den opprinnelige selgeren få kreditering for fornyelsen? Skal Customer Success eie den? Finnes det en Account Manager? Skal en automatisk fornyelse behandles på samme måte som en aktiv reforhandling?
Det finnes ikke ett riktig svar. Men ansvaret bør være definert.
Hvis selgeren bare har ansvar for nysalg, kan det være lite logisk å fortsette å gi full provisjon på alle fremtidige fornyelser. Hvis samme person derimot har ansvar for hele kundeporteføljen, kan situasjonen være en annen.
Det er rollefordelingen som bør styre modellen.
Ekspansjon skaper samme type spørsmål
Tenk deg at en kunde opprinnelig kjøper for 100 000 kroner i ARR. Seks måneder senere utvider kunden avtalen med ytterligere 50 000 kroner.
Hvem eier de nye 50 000 kronene?
Hvis Account Executive fortsatt har det kommersielle ansvaret, kan det være naturlig at ekspansjonen krediteres der. Hvis Customer Success har fått ansvar for mersalg, bør det gjenspeiles i den rollen.
I noen selskaper identifiserer Customer Success behovet, mens Sales gjennomfører den kommersielle prosessen. Da kan virksomheten velge å dele krediteringen eller bruke forskjellige insentiver for de to bidragene.
Uansett modell bør den forhindre at samme ekspansjon behandles som full måloppnåelse for flere personer uten at dette faktisk er tilsiktet.
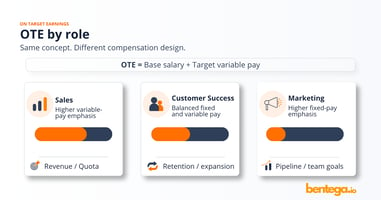
Den norske guiden om OTE etter rolle går mer inn på hvordan Sales, Customer Success og andre roller kan ha forskjellige mål og lønnsmodeller.
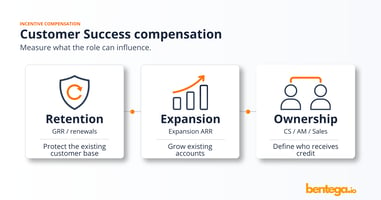
Customer Success gjør OTE-modellen mer interessant
I abonnementsvirksomheter stopper ikke den kommersielle verdien ved nytegning. Fornyelse, ekspansjon og kundebevaring kan være minst like viktige for virksomheten. Det betyr likevel ikke at Customer Success automatisk bør få provisjon på alt som skjer etter signering.
Før en variabel lønnsmodell bygges, bør virksomheten definere:
Hva eier Customer Success?
Er det fornyelsen? Ekspansjonen? Kundebevaring? En kombinasjon?
Hva kan medarbeideren faktisk påvirke?
Hvis pris, kontraktsvilkår eller selve salget håndteres av andre, bør man ta hensyn til det.
Hvilke kunder inngår?
En CSM kan ikke holdes ansvarlig for en kundeportefølje som endres uten at ordningen også håndterer når kundene kommer inn og går ut av porteføljen.
Dette er spesielt viktig dersom OTE brukes som en del av kompensasjonen for Customer Success.
Budsjettoppnåelse alene forteller ikke alltid hele historien
I en enkel modell kan 100 prosent av salgsbudsjettet gi 100 prosent av den variable mållønnen. Mange SaaS-modeller er mer sammensatte.
En ordning kan ha:
- terskel før provisjon starter
- høyere sats etter 100 prosent budsjettoppnåelse
- flere nivåer
- provisjonstak
- forskjellige satser for nysalg og ekspansjon
- flere separate mål
Da bør man teste hva som faktisk skjer ved flere nivåer av måloppnåelse.
For eksempel:
80 prosent av budsjettet
100 prosent
120 prosent
Hvis den ansatte når 100 prosent av budsjettet, bør virksomheten kunne forklare om og hvorfor det gir den variable mållønnen som ligger i OTE.
Ved 120 prosent bør man også vite hva merkostnaden faktisk blir.
Det er bedre å oppdage dette når ordningen modelleres enn etter at kvartalet er avsluttet. Du kan bruke OTE-kalkulatoren til å teste ulike scenarioer (engelsk).
Ikke bruk OTE som erstatning for selve provisjonsordningen
Det er lett å kommunisere:
Fastlønn: 700 000 kr
OTE: 1 000 000 kr
Men medarbeideren trenger mer enn det.
Den variable delen på 300 000 kroner må kobles til en ordning som forklarer:
- hvilket resultat som teller
- hvilket budsjett som gjelder
- hvem som får kreditering
- hvordan provisjonen beregnes
- hva som skjer under og over mål
- når beløpet opptjenes
- når det betales
- hva som skjer ved endringer og unntak
OTE gir et nyttig målpunkt. Det er disse reglene som avgjør hvordan medarbeideren faktisk kommer dit.
Når SaaS-modellen endrer seg, bør OTE vurderes på nytt
SaaS-selskaper endrer ofte hvordan de selger.
En virksomhet kan gå fra SMB til større kunder. Kontraktene kan bli lengre. Nye produkter kan introduseres. Customer Success kan få mer kommersielt ansvar. Salg kan gå fra månedlige abonnementer til større flerårige avtaler.
Da er det ikke sikkert at den opprinnelige modellen fortsatt henger sammen.
-
Hvis salgsbudsjettet endres, bør man sjekke om provisjonssatsen fortsatt gir riktig variabel mållønn.
-
Hvis rollen endres, bør man se på lønnsmiksen og målene.
-
Hvis beregningsgrunnlaget går fra ARR til en annen kontraktsverdi, bør både budsjett og provisjonsmekanikk testes på nytt.
Det betyr ikke at OTE må endres hver gang forretningsmodellen gjør det. Men forutsetningene bak OTE bør fortsatt stemme.
Fire spørsmål som bør avklares i en SaaS OTE-modell
Før en ordning tas i bruk, bør virksomheten kunne svare tydelig på fire områder.
1. Hva er beregningsgrunnlaget?
ARR, ACV, total kontraktsverdi, innbetalt beløp eller noe annet?
2. Hva er medarbeiderens budsjett?
Og gir 100 prosent budsjettoppnåelse faktisk den variable mållønnen som ligger i OTE?
3. Hvem eier kunden gjennom kundereisen?
Nysalg, fornyelse og ekspansjon kan ligge hos forskjellige roller.
4. Hva skjer når avtalen endres?
Kanselleringer, rabatter, flytting av kundeansvar og andre justeringer bør ikke måtte løses fra bunnen av hver gang. Når disse spørsmålene er besvart, blir både beregning og kommunikasjon betydelig enklere.
Slik kan Bentega brukes når modellen skal driftes
Når en SaaS-virksomhet har bestemt hvordan OTE, budsjett og den variable lønnen skal henge sammen, må modellen også fungere gjennom resten av året.
Resultatdata må inn. Beregningene må følge de avtalte reglene. Kunde- og rolleendringer må håndteres. Resultatene må kunne kontrolleres og godkjennes, og medarbeideren bør kunne forstå hvordan den variable lønnen er beregnet.
Bentega er laget for å samle denne prosessen for provisjon, bonus og annen variabel lønn.
Det gjør det mulig å håndtere forskjellige ordninger på tvers av Sales, Customer Success og andre roller uten at hver beregning må bygges opp på nytt i separate regneark.
Ofte stilte spørsmål om OTE i SaaS