Variabel lønn i Customer Success fungerer best når den bygger på resultater rollen faktisk kan påvirke.
For en kommersielt ansvarlig CSM kan det være retention, fornyelser eller ekspansjon. For en rolle som hovedsakelig jobber med onboarding, bruk, support eller kundeverdi, kan det være langt vanskeligere å knytte lønn direkte til inntektsresultater.
Det viktigste spørsmålet er derfor ikke bare om Customer Success bør ha provisjon eller bonus, men:
Hva eier rollen faktisk, hvordan skal resultatet måles, og hvordan skal prestasjonen bli til variabel lønn?
En ordning for Customer Success bør gjøre disse valgene tydelige før måleperioden starter.
For en bredere gjennomgang av fastlønn, variabel lønn, mål og OTE, se Bentegas guide til provisjonsmodeller.
Bør alle Customer Success Managers ha variabel lønn?
Nei.
Customer Success-roller varierer mye fra selskap til selskap.
Noen CSM-er eier kommersielle fornyelser, forhandler om utvidelser og har et tydelig inntektsansvar. Andre fokuserer på onboarding, bruk, relasjonsarbeid eller kundeverdi, mens en Account Manager, Account Executive eller egen renewal-rolle eier den kommersielle transaksjonen.
Disse rollene bør ikke automatisk ha samme kompensasjonsmodell.
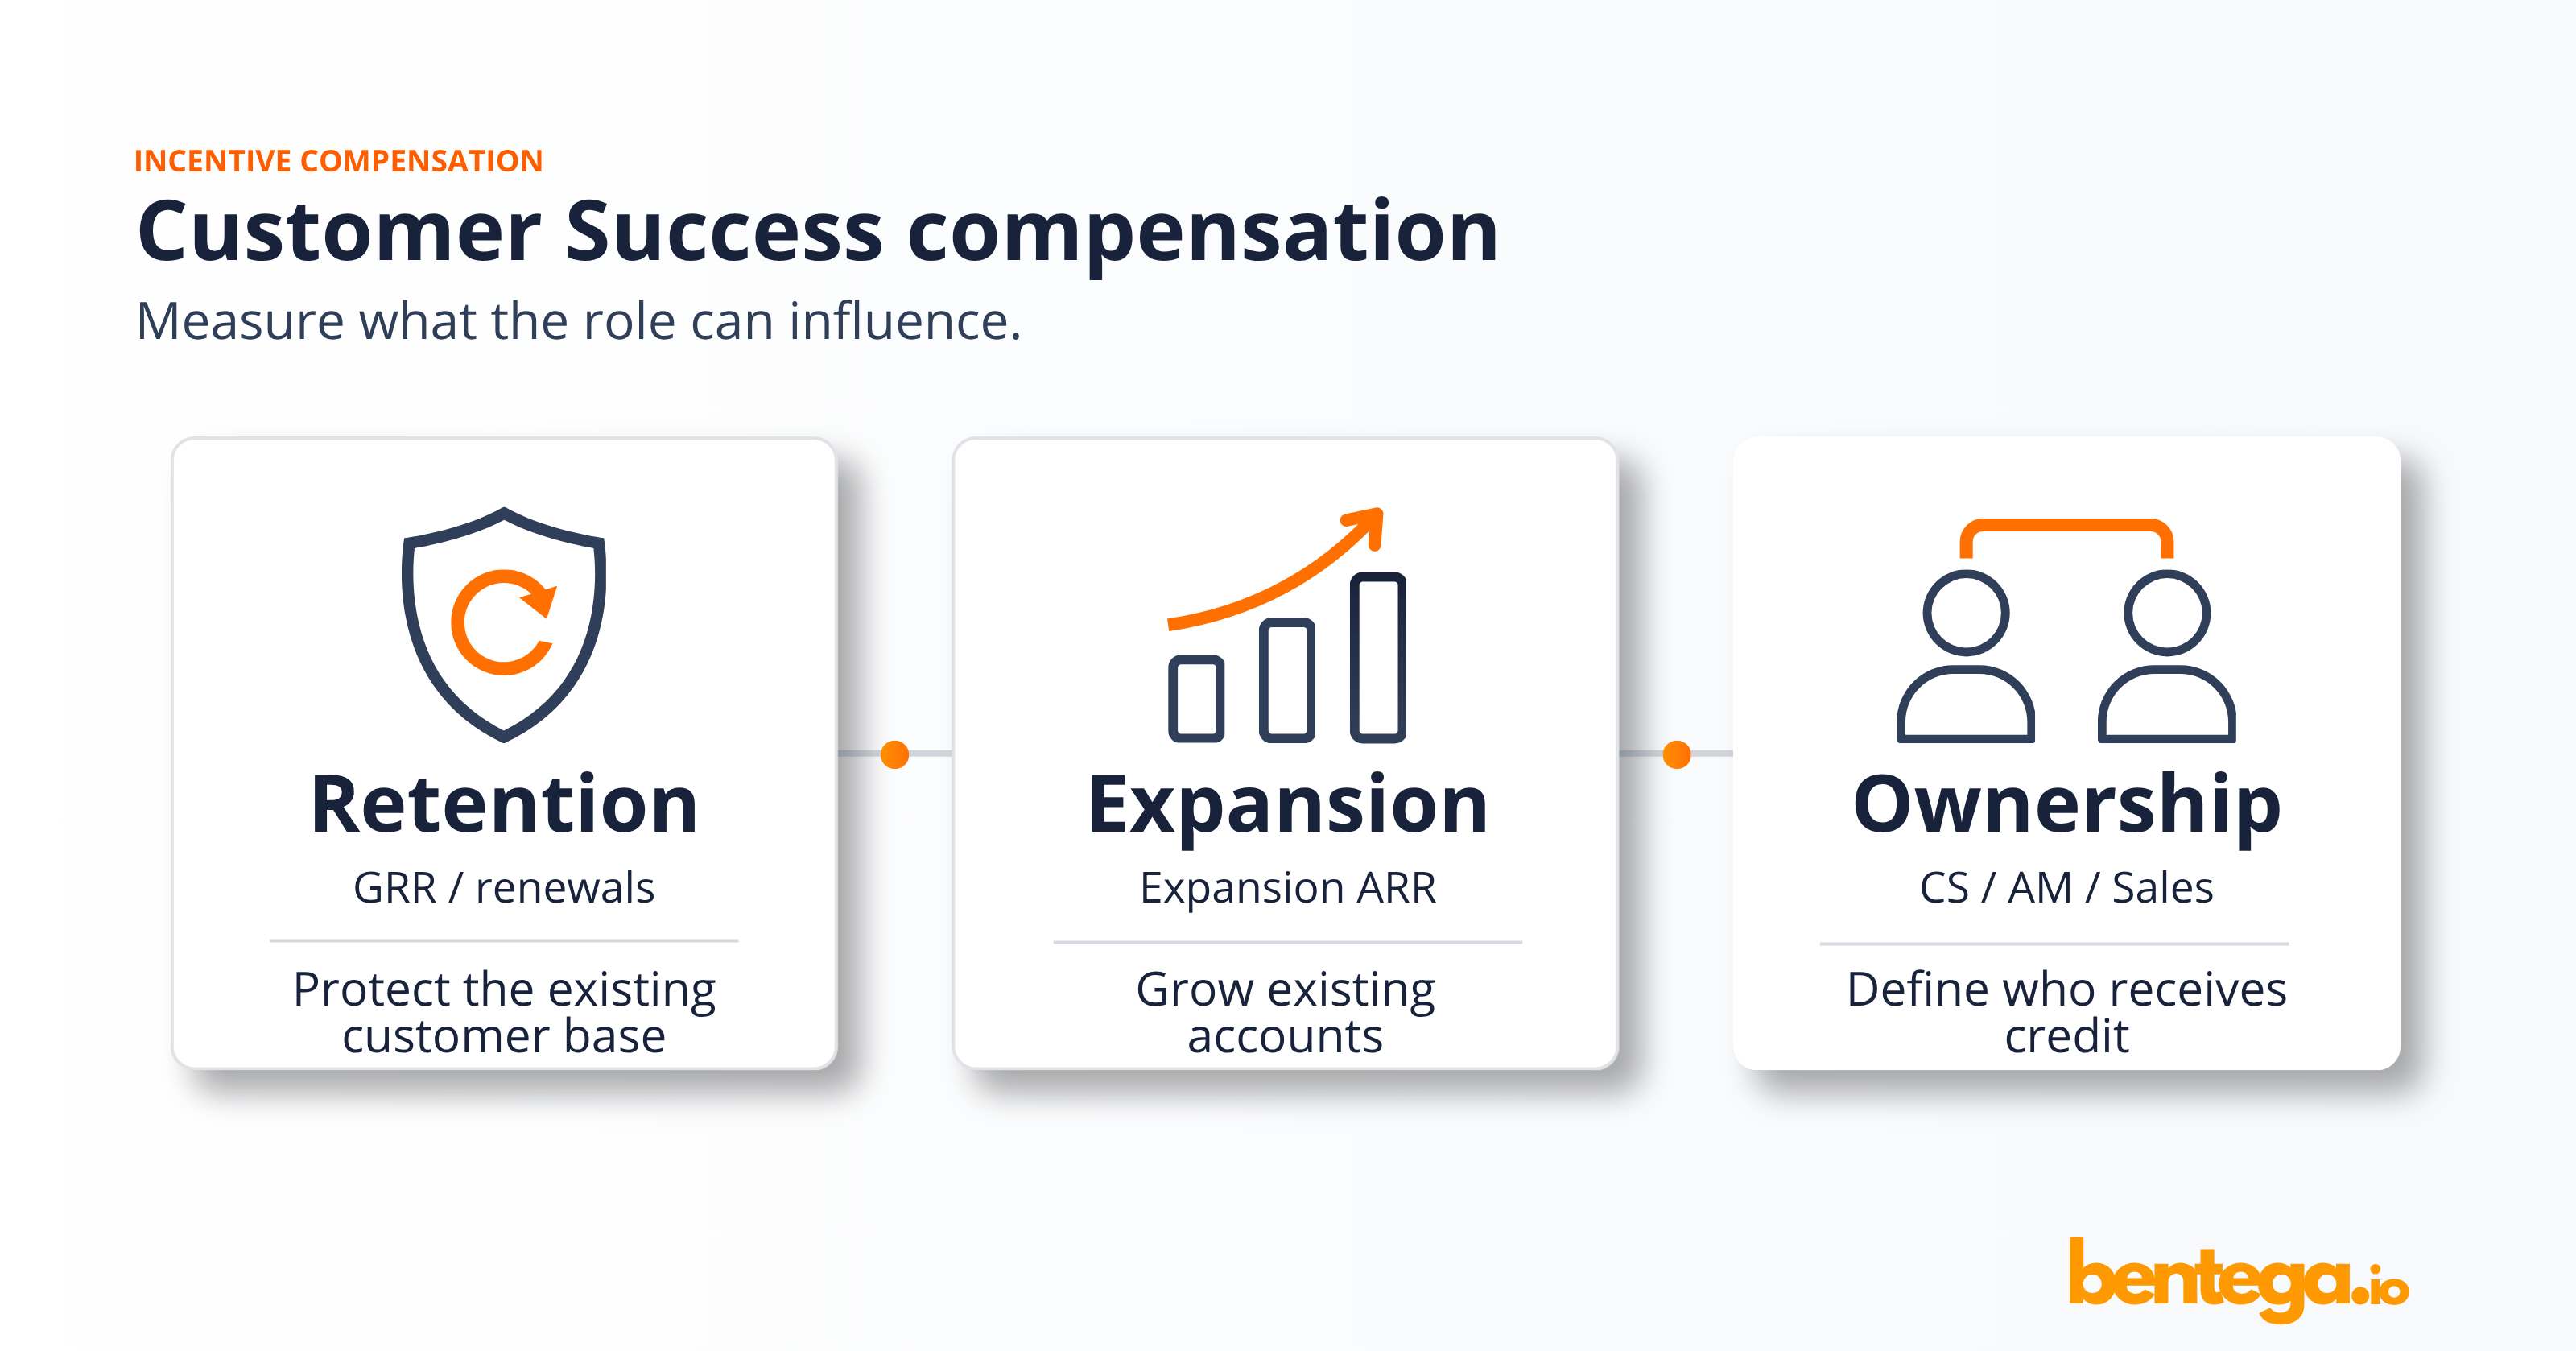
Et nyttig utgangspunkt er å skille mellom tre spørsmål:
Hvis CSM-en hovedsakelig har ansvar for adopsjon, men liten påvirkning på pris, fornyelsesforhandlinger eller ekspansjon, kan en direkte ekspansjonsprovisjon skape et misforhold mellom ansvar og kontroll.
For en kommersielt ansvarlig CSM kan bildet være annerledes. Hvis rollen faktisk eier retention og bidrar direkte til ekspansjon, kan disse resultatene inngå i den variable lønnen.
Det betyr ikke at inntektsmål alltid er bedre enn mål for adopsjon eller kundehelse. Riktig måltall avhenger av rollen, selskapets driftsmodell og kvaliteten på datagrunnlaget.
Bestem hva Customer Success faktisk kan påvirke
Retention og ekspansjon er attraktive måltall fordi de kobler Customer Success til gjentakende inntekter.
Men begge påvirkes også av beslutninger utenfor Customer Success.
Kundekvaliteten kan være bestemt allerede i kvalifisering og salg. Pris og kontraktsvilkår kan være forhandlet av Sales. Produktkvalitet, implementering og support kan ha stor betydning for om kunden velger å bli.
Ordningen bør derfor skille mellom kommersielt ansvar og det å bare være involvert i kunderelasjonen.
En kompensasjonsordning for Customer Success kan for eksempel bruke:
- gross revenue retention (GRR) for å beskytte eksisterende kundeinntekter;
- kvalifiserende ekspansjons-ARR for å øke inntektene fra eksisterende kunder;
- gjennomført fornyelse der rollen eier fornyelsesprosessen;
- mål for adopsjon eller onboarding der inntektsansvaret ligger et annet sted;
- en kombinasjon av flere måltall når rollen faktisk har et sammensatt ansvar.
Jo flere resultater som inngår, desto viktigere er det å definere nøyaktig hva hvert måltall betyr og hvor dataene kommer fra.
For generelle provisjonsbegreper som opptjening, kvalifisering og tidspunkt for utbetaling, se guiden til provisjon og provisjonslønn.
Definer kundeporteføljen før dere måler retention
Retention blir vanskelig å bruke i variabel lønn dersom kundegrunnlaget endres kontinuerlig gjennom måleperioden.
Tenk deg en kvartalsvis ordning med en fast kundeportefølje ved kvartalets start.
Ved inngangen til kvartalet har CSM-en ansvar for kunder med:
10 000 000 kroner i ARR
I dette eksemplet gjelder følgende:
- kundeporteføljen ved kvartalets start låses for perioden;
- nye kunder som kommer inn i løpet av kvartalet, tas ikke med i retention-beregningen;
- de samme nye kundene holdes også utenfor ekspansjonskomponenten dette kvartalet;
- churn og contraction reduserer verdien som beholdes fra åpningsporteføljen;
- kvalifiserende ekspansjon fra kunder som allerede var i porteføljen, måles separat.
Da får ordningen en definert populasjon i stedet for at nevneren endres hver gang CSM-en får ansvar for en ny kunde.
Gross revenue retention
I dette eksemplet bruker vi:
GRR = (ARR ved periodestart − churnet ARR − contraction ARR) ÷ ARR ved periodestart
Ekspansjon brukes ikke til å motregne churn eller contraction i GRR.
Hvis porteføljen starter på 10 000 000 kroner og 500 000 kroner forsvinner gjennom churn og contraction:
(10 000 000 − 500 000) ÷ 10 000 000 = 95 % GRR
Det svarer på ett spørsmål:
Hvor mye av den opprinnelige gjentakende inntekten beholdt virksomheten før ekspansjon?
Det sier ikke hvor mye den samlede kundeporteføljen vokste.
Et komplett eksempel på Customer Success-kompensasjon
Tenk deg en kommersielt ansvarlig Customer Success-rolle med følgende illustrerende lønnsmodell.
Dette er et eksempel på hvordan regnestykket kan bygges opp. Det er ikke en anbefaling av markedsnivå for lønn.
Årlig fastlønn: 720 000 kroner
Årlig variabel lønn ved måloppnåelse: 240 000 kroner
Årlig OTE:
720 000 + 240 000 = 960 000 kroner
Den variable delen måles kvartalsvis.
Variabel lønn ved måloppnåelse per kvartal:
240 000 ÷ 4 = 60 000 kroner
Beløpet deles i to uavhengige komponenter:
Ordningen bruker den faste åpningsporteføljen på 10 000 000 kroner i ARR som beskrevet over.
Retention-komponenten
Målet er 95 % GRR.
Ordningen begynner å betale retention-komponenten over 90 % GRR, når målutbetalingen på 40 000 kroner ved 95 %, og når maksimalt 120 % av målbeløpet ved 96 %.
Med andre ord avgjør de fem prosentpoengene mellom 90 % og 95 % fremdriften mot målutbetalingen.
Ved 90 % GRR:
Utbetaling for retention / fornyelser = 0 kroner
Ved 95 % GRR:
Utbetaling for retention / fornyelser = 40 000 kroner
Ved 96 % GRR når resultatet 120 % av målbeløpet:
40 000 × 120 % = 48 000 kroner
Maksimal utbetaling for retention i dette eksemplet er derfor 48 000 kroner per kvartal.
Tersklene er kun illustrerende valg i modellen. De er ikke anbefalte benchmarker for retention.
Ekspansjonskomponenten
Kvalifiserende ekspansjons-ARR fra den samme åpningsporteføljen gir 5 % variabel lønn, med et tak på 30 000 kroner per kvartal.
Ved 200 000 kroner i kvalifiserende ekspansjon:
200 000 × 5 % = 10 000 kroner
Ved 400 000 kroner:
400 000 × 5 % = 20 000 kroner
Ved 600 000 kroner:
600 000 × 5 % = 30 000 kroner
Taket er nå nådd.
Når komponentene settes sammen
I det midterste eksemplet treffer begge komponentene målet.
Fire kvartaler på dette nivået gir:
60 000 × 4 = 240 000 kroner i årlig variabel lønn ved måloppnåelse
Sammen med fastlønnen på 720 000 kroner:
720 000 + 240 000 = 960 000 kroner i OTE
Ordningen stemmer dermed med den oppgitte mållønnen uten å kreve en ekstra, udefinert bonus.
GRR og NRR svarer på forskjellige spørsmål
Ved måloppnåelse i eksemplet starter kundeporteføljen på 10 000 000 kroner.
Anta at churn og contraction samlet utgjør 500 000 kroner.
Da blir:
GRR = 95 %
Den samme porteføljen gir også 400 000 kroner i kvalifiserende ekspansjon.
Net revenue retention blir:
(10 000 000 − 500 000 + 400 000) ÷ 10 000 000 = 99 % NRR
Det samme kvartalet gir altså:
95 % GRR og 99 % NRR
Ingen av tallene er feil.
De måler ulike ting.
GRR viser hvor mye av den opprinnelige gjentakende inntekten som er beholdt før ekspansjon.
NRR inkluderer ekspansjon og viser derfor netto utvikling i kundeporteføljen.
Dette skillet er viktig når måltallene brukes i variable lønnsordninger, fordi en modell som bare bruker NRR kan la sterk ekspansjon veie opp for betydelig churn.
Noen virksomheter kan ønske akkurat det. Andre vil holde retention og ekspansjon separat, slik vi gjør i dette eksemplet.
Poenget er at valget bør være bevisst.
Bør retention og ekspansjon avhenge av hverandre?
Ikke nødvendigvis.
I dette eksemplet er de to komponentene uavhengige.
En CSM kan derfor få variabel lønn for ekspansjon selv om GRR er under målet.
Fordelen er at ekspansjonsarbeidet belønnes etter sin egen regel.
Samtidig skaper det en avveining. En CSM kan få en betydelig ekspansjonsutbetaling i et kvartal med svak retention.
En annen ordning kan kreve et minimumsnivå for retention før ekspansjon blir kvalifiserende, eller redusere ekspansjonsutbetalingen under et definert retention-nivå.
Det kan gi sterkere beskyttelse av eksisterende kundeinntekter, men gjør også modellen mer kompleks og kobler én komponent til en annen.
Det finnes ikke ett universelt riktig svar.
Ordningen bør dokumentere sammenhengen før perioden starter og teste konsekvensene i flere scenarioer.
Hvem skal få kreditt for ekspansjon?
Dette er ofte vanskeligere enn selve prosentsatsen.
Tenk deg at en CSM oppdager en ekspansjonsmulighet i et kundemøte.
En Account Executive bidrar til å utforme det kommersielle tilbudet.
En Account Manager forhandler kontrakten.
Hvem skal få insentivet for ekspansjonen?
Svaret bør komme fra en forhåndsdefinert regel for ansvar og kreditering, ikke fra den som argumenterer best etter at avtalen er signert.
Virksomheten kan bestemme at én rolle får hele kreditten. Den kan dele én felles pott. Eller den kan gi ulike roller separate insentiver for ulike bidrag.
Disse valgene gir forskjellige kostnads- og atferdseffekter.
CRM-feltet for kontoeier bør ikke automatisk bestemme kompensasjonsretten dersom ordningen bruker en annen regel for eierskap.
Bentegas guide til delt provisjon og salgskreditering går nærmere inn på felles potter, delt kreditering, overlay-insentiver og endringer i eierskap.
For eksempler på løpende provisjon ved fornyelse og andre provisjonsmekanismer, se provisjonsmodeller med regneeksempler.
Definer hva som skjer når kundeeierskapet endres
Kundeporteføljer i Customer Success endrer seg.
En CSM kan starte midt i kvartalet. En kunde kan flyttes mellom segmenter. Noen kan gå ut i permisjon. En kunde kan bytte ansvarlig person kort tid før fornyelse. En korreksjon kan komme etter at det opprinnelige resultatet er beregnet.
Slike situasjoner bør ikke løses for første gang under utbetalingsgjennomgangen.
Ordningen bør definere, der det er relevant:
Virkningsdato. Når overtar den nye eieren ansvaret for kunden?
Behandling i måleperioden. Skal kunden bli i den opprinnelige CSM-ens portefølje ut kvartalet, flyttes umiddelbart eller følge en annen definert regel?
Regel for ekspansjon. Hvilken rolle får kreditt når vesentlig arbeid er utført både før og etter overføringen?
Korreksjoner. Hva skjer dersom data for churn, contraction eller ekspansjon endres etter beregning eller godkjenning?
Nyansettelser og permisjon. Skal måltallet, den kvalifiserende porteføljen eller andre deler av ordningen justeres, og etter hvilken godkjent regel?
Noen av disse beslutningene kan også avhenge av arbeidsavtaler, selskapets retningslinjer eller lokale krav. Slike spørsmål krever riktig HR- eller juridisk vurdering og bør ikke løses med én universell regel kopiert fra et annet selskap.
Måletidspunkt og utbetalingstidspunkt er ikke det samme
En kvartalsvis ordning trenger en definert måleperiode, men det betyr ikke at utbetalingen må skje siste dag i kvartalet.
I dette eksemplet kan prosessen se slik ut:
- Kvartalet avsluttes.
- Virksomheten ferdigstiller data for kvalifiserende kundeportefølje, churn, contraction og ekspansjon.
- Resultatene kontrolleres og godkjennes.
- Godkjent variabel lønn sendes videre til virksomhetens ordinære lønnsprosess.
- Utbetaling skjer i henhold til gjeldende vilkår, avtaler og lønnskjøring.
Denne rekkefølgen skiller når prestasjonen måles fra når et godkjent beløp utbetales.
Den gir også tid til å håndtere manglende kildedata, spørsmål om kundeeierskap og dokumenterte korreksjoner før resultatet sendes videre.
Sjekkliste for Customer Success-kompensasjon
Før dere lanserer en ordning for Customer Success, bør dere kunne svare på disse spørsmålene:
- Hvilke Customer Success-roller deltar faktisk?
- Hvilke resultater kan hver rolle med rimelighet påvirke?
- Hva er åpningsporteføljen for hver måleperiode?
- Hvordan defineres churn og contraction?
- Hvordan defineres kvalifiserende ekspansjon?
- Brukes GRR og NRR til ulike formål?
- Hvilken utbetalingsformel gjelder under, på og over målet?
- Er retention og ekspansjon uavhengige, koblet gjennom et minimumskrav eller på annen måte avhengige av hverandre?
- Hvem får kreditt når Sales, Account Management og Customer Success alle bidrar?
- Hva skjer når en kunde bytter ansvarlig person?
- Hvordan håndteres nyansettelser, permisjon og rolleendringer?
- Hvilket kildesystem leverer hvert måltall?
- Hvem kontrollerer unntak?
- Hvem godkjenner det endelige resultatet?
- Når måles, godkjennes og utbetales prestasjonen?
Hvis flere av svarene bare finnes i regneark, Slack-meldinger eller ledernes hukommelse, er den operative utfordringen større enn selve beregningsformelen.
Hvordan passer Bentega inn?
En ordning for Customer Success trenger fortsatt virksomhetsspesifikke beslutninger om måltall, mål, kundeansvar og utbetalingsregler.
Når disse reglene er definert, kan Bentega hjelpe med å operasjonalisere arbeidsflyten rundt dem: deltakere og virkningsdatoer, kildedata, beregningskomponenter, kontroll, kundedefinerte godkjenningssteg, justeringer og innsyn i beregnede resultater.
Det blir særlig nyttig når retention, ekspansjon, delt ansvar og endringer i kundeeierskap skaper unntak som er krevende å håndtere konsistent i regneark.
Den kommersielle utformingen er fortsatt virksomhetens ansvar.
Bentega gir arbeidsflyten for å bruke og kontrollere de definerte insentivreglene.
Se hvordan Bentega støtter insentiver for Customer Success →
Ofte stilte spørsmål
Bør alle CSM-er få provisjon?
Nei. Kompensasjonsmodellen bør gjenspeile hva rollen faktisk eier og med rimelighet kan påvirke. En kommersielt ansvarlig CSM kan ha variabel lønn knyttet til retention eller ekspansjon, mens en rolle som hovedsakelig fokuserer på adopsjon eller kundeservice kan trenge en annen modell.
Bør retention og ekspansjon bruke samme måltall?
Ikke nødvendigvis. GRR kan isolere hvor mye av den eksisterende inntektsbasen som beholdes, mens et eget ekspansjonsmål kan belønne ytterligere kvalifiserende inntekter. NRR kombinerer contraction, churn og ekspansjon i ett resultat. Riktig oppsett avhenger av hva virksomheten ønsker at hver komponent skal måle.
Hvordan henger OTE sammen med Customer Success-kompensasjon?
OTE (engelsk: On-Target Earnings) er fastlønn pluss variabel lønn ved måloppnåelse. I eksemplet over gir 720 000 kroner i fastlønn og 240 000 kroner i variabel lønn ved måloppnåelse en OTE på 960 000 kroner. Fire kvartalsvise målutbetalinger på 60 000 kroner summerer seg til den årlige variable mållønnen på 240 000 kroner.
Hvem bør få kreditt for ekspansjon?
Ordningen bør definere dette før ekspansjonen lukkes. Kreditten kan gå til én rolle, fordeles mellom flere bidragsytere eller inngå i separate rollebaserte insentiver. Regelen bør forklare ansvar, virkningsdato, kildedata og godkjenning i stedet for å lene seg på hvem som tilfeldigvis står som kontoeier i CRM.
Hva skjer når en kunde bytter eier?
Bruk en forhåndsdefinert overføringsregel med virkningsdato. Regelen bør forklare om kunden blir i den opprinnelige måleporteføljen, flyttes umiddelbart eller får en annen behandling, og hvordan fremtidig ekspansjon og fornyelse krediteres. Arbeidsrettslige eller juridiske konsekvenser kan kreve separat vurdering.