Provision kan påverka säljbeteenden genom att förändra vad som räknas, när provision tjänas in och hur olika kommersiella utfall påverkar den beräknade ersättningen.
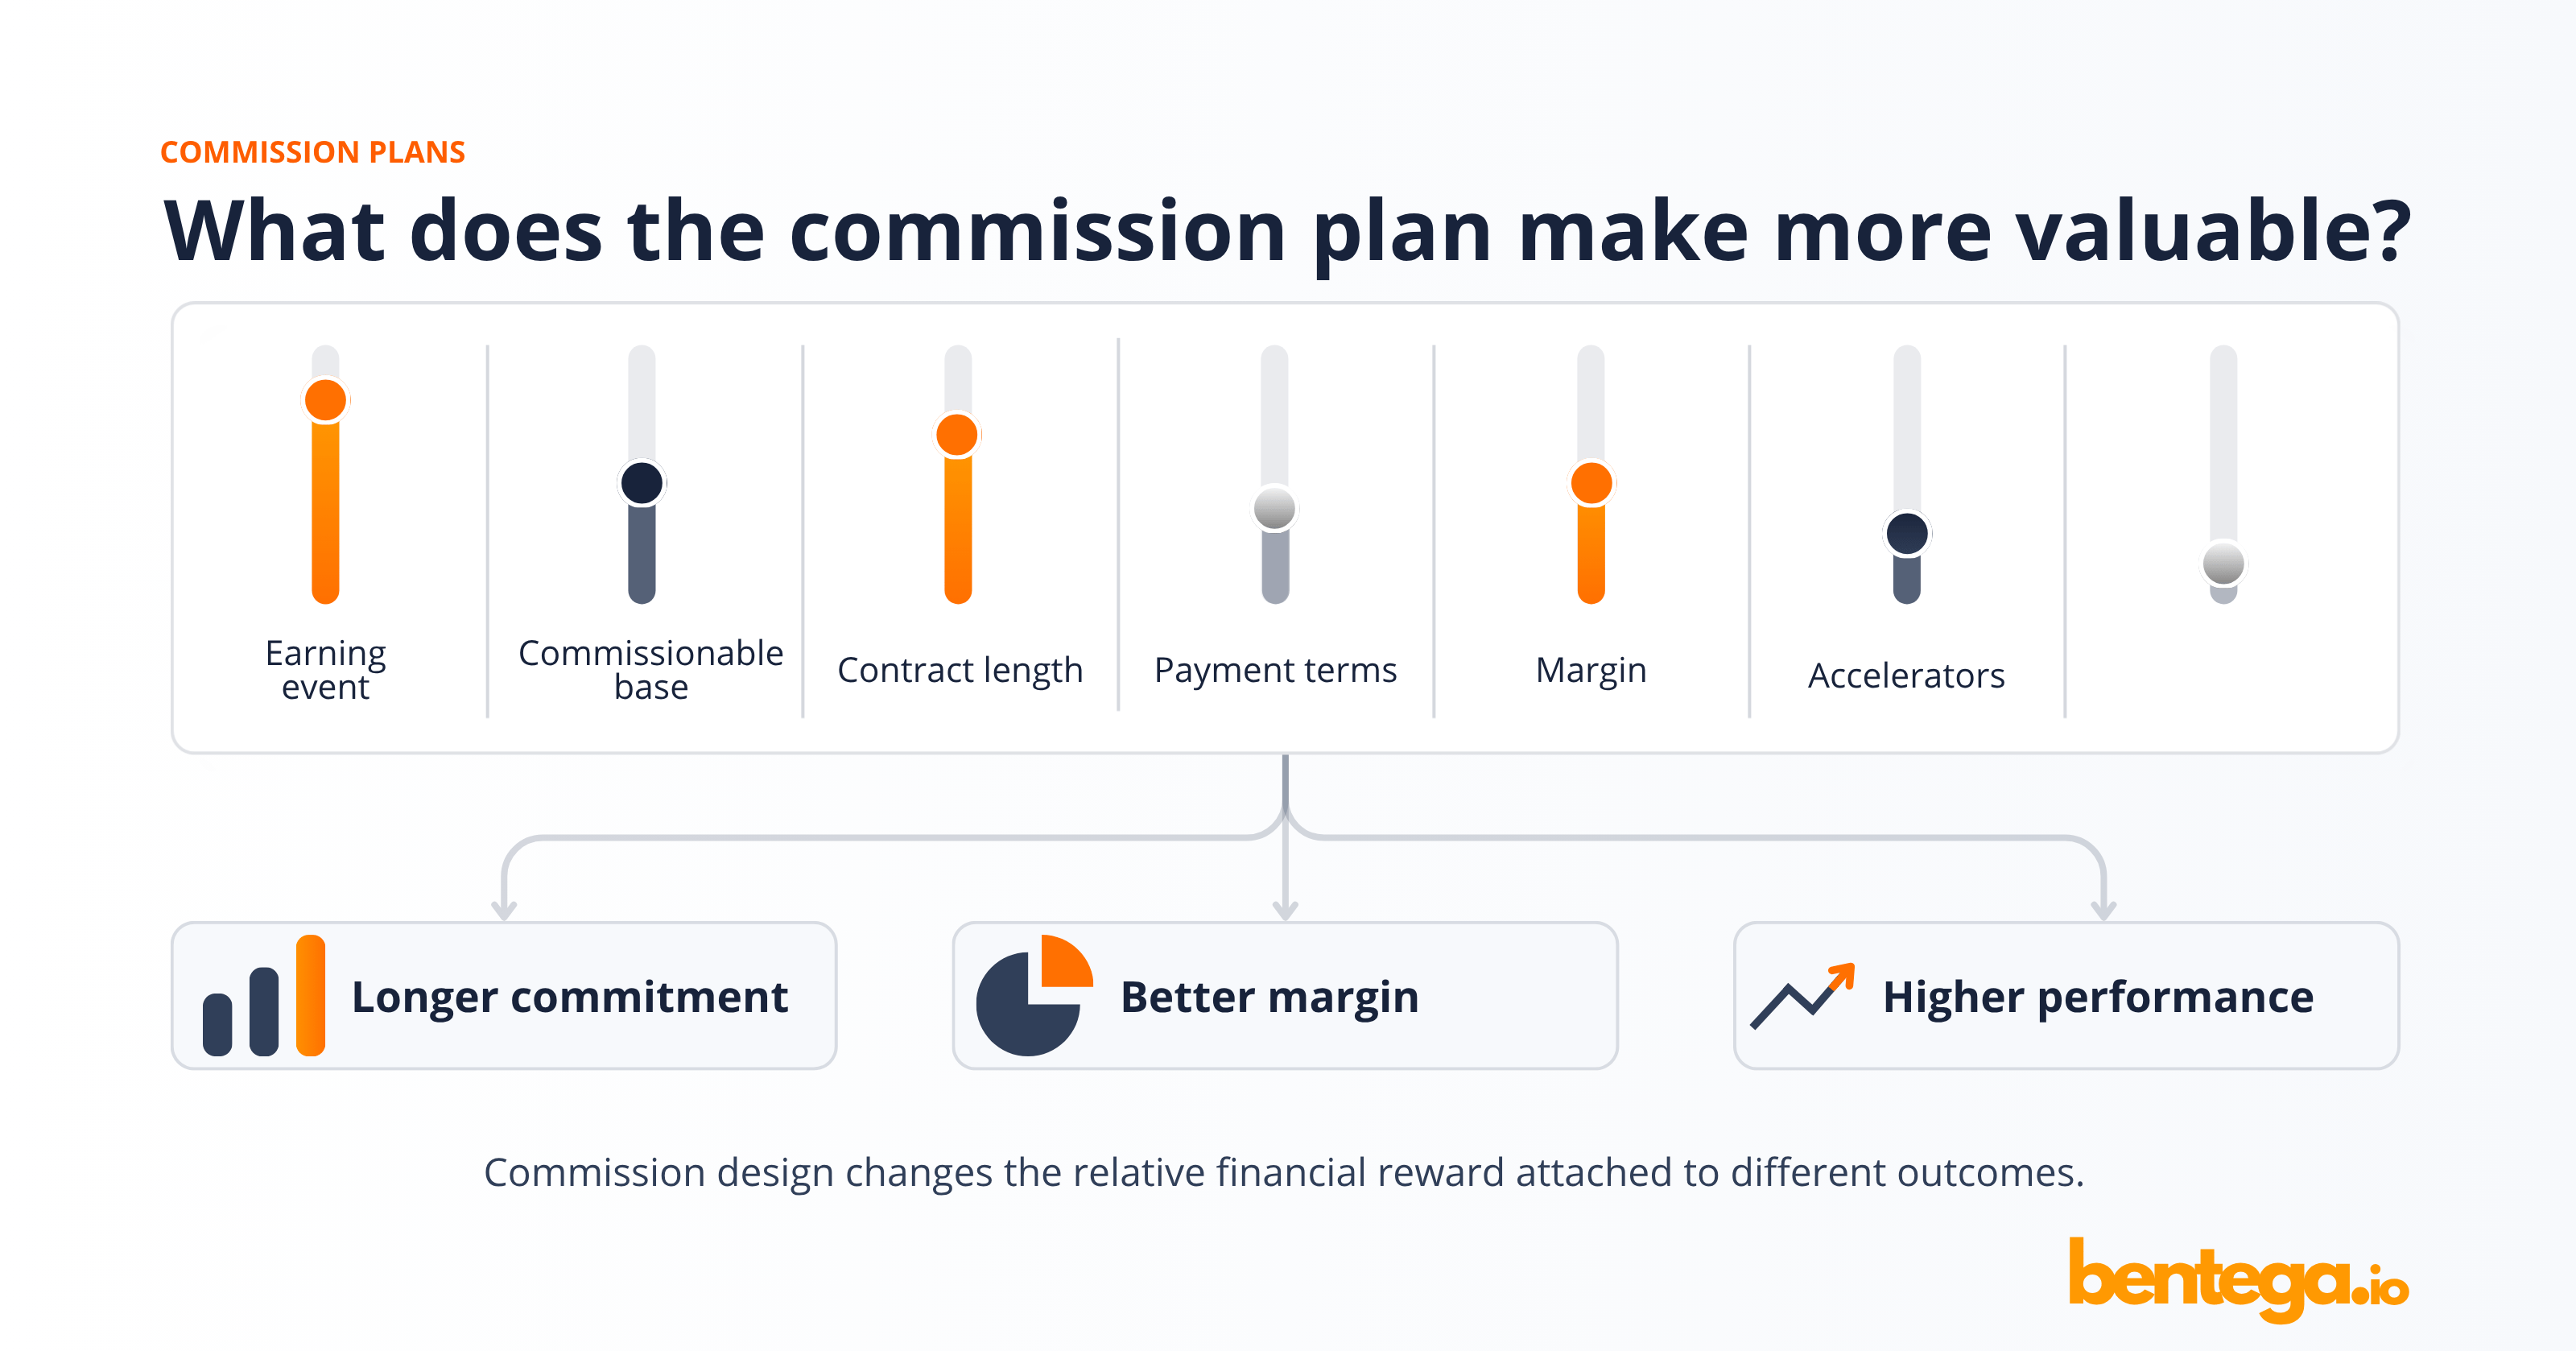
Det viktiga är att ett provisionsupplägg inte garanterar ett visst beteende. Det förändrar den relativa ekonomiska belöningen mellan olika utfall.
Om ett treårigt åtagande ger högre provision än ett avtal som löper månad för månad blir den längre bindningstiden mer värdefull i beräkningen. Om det faktiskt förändrar säljarens prioriteringar beror fortfarande på kunden, säljprocessen, skillnadens storlek och sådant som ligger utanför provisionsformeln.
En mer användbar designfråga blir därför:
Vilket utfall vill vi göra mer värdefullt i provisionsberäkningen, och vad kan gå fel om vi gör det?
Svaret kan finnas på flera ställen i provisionsupplägget: i provisionsgrunden, intjäningshändelsen, justeringar för avtalslängd eller betalningsvillkor, olika satser för olika intäktstyper, marginalregler, trösklar, acceleratorer, strategisk viktning, försäljningskreditering eller provisionstak.
För en bredare genomgång av intjäning, satser, mål och utbetalningsflödet, börja med Bentegas guide till provision och provisionslön.
Alla belopp och procentsatser nedan är illustrativa. De är inte rekommenderade marknadsnivåer eller standardvillkor.
11 delar i provisionsupplägget
De här delarna kombineras ofta.
Ett provisionsupplägg kan till exempel använda återkommande intäkter som grund, lägga på en faktor för avtalslängd, fördela provisionen mellan två personer och sedan använda en accelerator när ett försäljningsmål passeras.
Det är då regler som var för sig ser enkla ut börjar bli mer komplicerade.
Beräkningsordningen, definitionerna och ansvaret behöver därför vara tydliga.
1. Bestäm vad som utlöser intjäning
Syfte: Knyta provision till slutförda, giltiga eller varaktiga affärer.
Det första steget är att bestämma vilken händelse som faktiskt ger rätt till provision.
Ett företag kan till exempel använda:
- ett undertecknat och kvalificerande avtal;
- kundaktivering;
- utfärdad faktura; eller
- mottagen kundbetalning.
De här händelserna är inte utbytbara.
Anta att en kvalificerande affär har en provisionsgrund på 50 000 kronor och en provisionssats på 5 procent.
Beräknad provision blir:
50 000 × 5 % = 2 500 kronor
Med en regel baserad på signering kan de 2 500 kronorna tjänas in när det kvalificerande avtalet undertecknas.
Med en regel baserad på aktivering kan samma belopp anses intjänat först när de avtalade aktiveringsvillkoren är uppfyllda.
Med en regel baserad på inbetalning kan provisionen vara beroende av att en kvalificerande kundbetalning faktiskt har kommit in.
Avvägning: Ju senare intjäningshändelsen ligger i den kommersiella processen, desto längre från säljarens eget arbete kan ersättningen hamna. Förseningar i implementation, fakturering eller betalning kan delvis ligga utanför säljarens kontroll.
Det betyder inte automatiskt att en tidigare händelse är bättre. Företaget behöver först bestämma vad provisionen faktiskt ska belöna.
Kontrollpunkt: Definiera den kvalificerande händelsen exakt, ange vilket system och vilket datum som bevisar att den inträffat och håll intjäningshändelsen åtskild från den dag då en godkänd provision senare hanteras för utbetalning.
2. Välj provisionsgrund
Syfte: Bestämma vilket ekonomiskt utfall säljaren ska se belönat.
Att byta provisionsgrund kan få större effekt än att justera den synliga procentsatsen.
Ett provisionsupplägg kan till exempel utgå från:
- kvalificerat bokningsvärde;
- årliga återkommande intäkter;
- kontraktsvärde;
- inbetalda intäkter; eller
- ett definierat bruttovinstbelopp.
Anta att ett avtal har 120 000 kronor i kvalificerade årliga återkommande intäkter, men att bara 90 000 kronor har betalats vid mättillfället.
Med samma sats på 5 procent blir resultatet:
120 000 × 5 % = 6 000 kronor
90 000 × 5 % = 4 500 kronor
Ingen av beräkningarna är i sig mer korrekt. De svarar på olika frågor eftersom de belönar olika underlag.
Avvägning: Problem uppstår när grunderna normaliseras på olika sätt eller överlappar. En säljare kan få provision på ett kontraktsvärde och sedan av misstag få ytterligare ersättning för samma värde när det senare syns som återkommande intäkt eller inbetalning.
Kontrollpunkt: Definiera en grund för varje komponent, vilken period den gäller och hur den samspelar med måluppfyllelse och andra incitament.
ARR, ACV, kontraktsvärde, fakturerade intäkter och inbetalda intäkter bör inte behandlas som olika namn på samma sak.
3. Lägg till en faktor för avtalslängd
Syfte: Göra ett längre kundåtagande mer värdefullt i provisionsberäkningen.
Ett sätt är att börja med ett normaliserat årsvärde och därefter använda en uttrycklig faktor för avtalslängden.
Anta följande illustrativa regel:
- Normaliserad kvalificerad årlig återkommande intäkt: 120 000 kronor.
- Provisionssats: 5 procent.
- Provision före avtalsfaktorn: 120 000 × 5 % = 6 000 kronor.
Företaget definierar sedan följande faktorer:
Faktorerna är illustrativa val i provisionsupplägget, inte marknadsstandarder.
Det viktiga är vad faktorn faktiskt förändrar. I det här exemplet beräknas provisionen först från det normaliserade årsvärdet och provisionssatsen. Därefter justeras det beräknade provisionsbeloppet med en faktor för avtalslängd.
Det är inte samma sak som att ändra provisionssatsen eller definiera om ARR.
Avvägning: Avtalslängden kan lätt räknas två gånger.
Om provisionsgrunden redan har minskats för att spegla ett sexmånadersavtal och en faktor på 0,5 sedan används igen kan den kortare affären reduceras två gånger.
Det kan också uppstå en kommersiell konflikt. Ett längre avtal kan ge mer provision även när kunden har goda skäl att välja en kortare bindningstid.
Kontrollpunkt: Definiera först den normaliserade grunden. Beskriv därefter exakt var faktorn kommer in i formeln. Testa korta och långa avtal före lansering och utvärdera separat om regeln även ska påverka måluppfyllelsen.
4. Belöna önskade fakturerings- eller betalningsvillkor
Syfte: Göra vissa fakturerings- eller betalningsutfall mer värdefulla.
Här behöver flera händelser som ofta blandas ihop hållas isär.
Ett avtal kan ange årlig förskottsfakturering utan att fakturan ännu har skickats.
En faktura kan vara skickad utan att kunden har betalat.
Och en kundbetalning kan ha kommit in utan att betalningen nödvändigtvis är den händelse som tjänar in provision enligt villkoren.
Anta att den ordinarie beräknade provisionen på en kvalificerande affär är 6 000 kronor.
Företaget kan definiera en illustrativ regel där kvalificerande årlig förskottsfakturering ger faktor 1,10:
6 000 × 1,10 = 6 600 kronor
Faktorn förändrar den beräknade provisionen. Den bevisar inte att 120 000 kronor i likvida medel har kommit in.
Ett annat upplägg kan i stället kräva att en kvalificerande betalning faktiskt har mottagits. Det är en annan regel.
Avvägning: Säljaren kan driva det önskade betalningsvillkoret även när det skapar friktion för kunden eller kräver en större kommersiell rabatt.
Ett incitament för förskottsfakturering kan därför påverka rabattmandat, kundpreferenser och förnyelseekonomi.
Kontrollpunkt: Definiera om regeln utgår från avtalad faktureringsplan, utfärdad faktura eller bekräftad betalning. Ange datakällan och undvik att kalla något ”förskottsbetalning” när regeln egentligen gäller ”förskottsfakturering”.
5. Använd olika satser för återkommande intäkter och engångsintäkter
Syfte: Förändra den relativa belöningen mellan återkommande intäkter och engångsintäkter.
Ett SaaS-företag kan värdera både abonnemangsintäkter och implementationsarbete, men ändå välja att ersätta dem olika.
Anta:
- 100 000 kronor i kvalificerade återkommande intäkter med 5 procent provision.
- 20 000 kronor i kvalificerade implementations- eller tjänsteintäkter med 1 procent provision.
Beräkningen blir:
100 000 × 5 % = 5 000 kronor
20 000 × 1 % = 200 kronor
Total beräknad provision = 5 200 kronor
Den återkommande delen blir mer värdefull i provisionsberäkningen, samtidigt som tjänsteintäkten fortfarande får en definierad ersättning.
Avvägning: En lägre sats på implementation eller tjänster kan göra att säljaren lägger mindre vikt vid arbete som är kommersiellt nödvändigt för att kunden ska lyckas.
Svaga intäktsdefinitioner skapar ett annat problem. Om kategoriseringen påverkar ersättningen uppstår även ett incitament att klassificera intäkter i den bättre betalda kategorin när reglerna lämnar utrymme för tolkning.
Kontrollpunkt: Definiera varje intäktskategori, datakällan och hur blandade avtal ska hanteras. Ekonomi, RevOps och Sälj bör kunna klassificera samma affär på samma sätt.
Om ni funderar på hur de här delarna ska kombineras i ett komplett upplägg kan ni jämföra Bentegas provisionsmodeller med exempel och avvägningar.
6. Gör marginal- och rabatteffekter synliga
Syfte: Göra intäktskvalitet eller definierad bruttovinst viktigare i provisionsberäkningen.
Provision som bara beräknas på försäljningsvärdet behandlar två affärer med samma kvalificerande intäkt lika, även om deras definierade leveranskostnader skiljer sig kraftigt.
En grund baserad på bruttovinst reagerar annorlunda.
Exempel:
- Kvalificerande försäljning: 100 000 kronor.
- Definierade kostnader: 70 000 kronor.
- Definierad bruttovinst: 30 000 kronor.
- Provision: 10 procent av bruttovinsten.
Provisionen blir:
30 000 × 10 % = 3 000 kronor
Om säljaren ger 10 procent rabatt medan de definierade kostnaderna ligger kvar på 70 000 kronor:
- Försäljningen minskar till 90 000 kronor.
- Bruttovinsten minskar till 20 000 kronor.
- Provisionen blir 20 000 × 10 % = 2 000 kronor.
Rabatten blir därmed dyrare för säljaren än i många upplägg där provisionen enbart beräknas på försäljningsvärdet.
Avvägning: Det betyder inte att säljaren nödvändigtvis fattar bättre prisbeslut.
Säljaren kan avstå från en rabatt som företaget anser strategiskt motiverad. Personen kan också påverkas av leveranskostnader som hen inte rimligen kan styra.
Kontrollpunkt: Definiera bruttovinstgrunden, kostnadskällan, hur uppskattningar hanteras och vad som händer när kostnader ändras senare. Sälj behöver tillräcklig insyn för att förstå vilka värden som påverkar provisionen.
Den fullständiga beräkningen, inklusive senare kostnadsförändringar, finns i guiden om provision på bruttovinst.
7. Använd trösklar och kvalificeringsvillkor för miniminivåer
Syfte: Kräva en viss prestationsnivå eller ett separat villkor innan provision beräknas eller tjänas in.
Tre begrepp blandas ofta ihop.
Ett försäljningsmål är ett prestationsmål.
En tröskel är en gräns som förändrar om eller hur provision beräknas.
Ett kvalificeringsvillkor är ett separat krav som måste vara uppfyllt.
De behöver inte vara samma tal eller regel.
Anta att ett månatligt provisionsupplägg har:
- ett försäljningsmål på 100 000 kronor;
- en tröskel på 50 000 kronor;
- 5 procent provision endast på kvalificerad försäljning över tröskeln.
Vid 40 000 kronor blir provisionen 0.
Vid 60 000 kronor blir den:
(60 000 − 50 000) × 5 % = 500 kronor
Det är ett sätt att utforma en tröskel.
Ett annat upplägg kan ge provision från den första kvalificerade kronan så snart tröskeln har passerats. Då blir utfallet helt annorlunda och steget vid gränsen mycket större.
Ett separat kvalificeringsvillkor fungerar annorlunda igen. En beräknad provision på 3 000 kronor kan exempelvis bara bli kvalificerande om avtalet har fått den kommersiella godkännandenivå som krävs eller uppfyller en definierad lägsta marginal.
Avvägning: Hårda gränser kan skapa timingeffekter. En affär precis över gränsen kan plötsligt bli mycket mer värdefull än en som ligger strax under, beroende på hur regeln är skriven.
Upplägget kan också bli demotiverande om deltagaren under en stor del av perioden befinner sig långt från nivån där ytterligare prestation börjar påverka ersättningen.
Kontrollpunkt: Beskriv exakt vad som händer under, vid och över gränsen. Testa gränsfallen och håll prestationsmål åtskilda från lägsta villkor för intjäning.
Utgå inte från att varje provisionsupplägg med ett mål ger noll provision före målet.
8. Använd acceleratorer för prestation över en definierad nivå
Syfte: Öka den marginala ersättningen för ytterligare prestation efter en viss nivå.
Anta att ett årligt upplägg ger:
- 5 procent på de första 100 000 kronorna i kvalificerad försäljning;
- 8 procent på kvalificerad försäljning över 100 000 kronor.
Vid 125 000 kronor blir provisionen:
(100 000 × 5 %) + (25 000 × 8 %) = 7 000 kronor
Det här är en marginal accelerator. Bara de 25 000 kronorna över gränsen får satsen 8 procent.
En retroaktiv regel kan i stället använda den högre satsen på ett större belopp när gränsen passerats.
Det är ingen detalj. Det förändrar ersättningen.
Avvägning: Otydliga intervall skapar beräkningsfel, särskilt vid exakta gränser och affärer som passerar flera nivåer.
Mycket branta acceleratorer ökar också kostnadsexponeringen vid hög måluppfyllelse och kan göra tajmingen av affärer kring periodslut mer värdefull.
Kontrollpunkt: Definiera om satserna är marginala eller retroaktiva, vilken mätperiod som gäller, de exakta gränserna, när modellen återställs och hur avrundning hanteras.
Bentegas guide till provisionsmodeller går igenom trappsteg, trösklar och acceleratorer med konkreta exempel.
9. Vikta strategiska produkter, kundtyper eller marknader
Syfte: Göra en viss kommersiell prioritet mer värdefull, tillfälligt eller permanent.
Det kan göras genom en högre sats, en multiplikator eller ett separat kortsiktigt incitament.
Anta att den ordinarie provisionen på en kvalificerande affär är 5 procent.
En standardprodukt med ett försäljningsvärde på 20 000 kronor ger:
20 000 × 5 % = 1 000 kronor
Om en definierad strategisk produkt har en sats på 7 procent:
20 000 × 7 % = 1 400 kronor
Den strategiska produkten ger då 400 kronor mer i provision vid samma kvalificerande försäljningsvärde.
Ett annat företag kan behålla den vanliga provisionen och i stället införa ett tidsbegränsat SPIF för prioriteringen.
Det är två olika mekanismer.
Avvägning: Säljaren kan styra kunden mot produkten, kundtypen eller marknaden som ger bäst ersättning även när ett annat alternativ passar kunden bättre.
Om den strategiska viktningen ligger kvar långt efter att prioriteringen förändrats kan provisionsupplägget också börja dra i en annan riktning än den aktuella strategin.
Kontrollpunkt: Definiera vilka produkter eller segment som kvalificerar, vem som äger regeln, giltighetsdatum och hur regeln samspelar med det ordinarie provisionsupplägget. För tillfälliga incitament bör både start- och slutdatum vara tydliga.
10. Utforma kreditering och fördelning för samarbete
Syfte: Erkänna olika bidrag till en affär utan att ägarskapet blir en förhandling efter att utfallet redan är känt.
Försäljningskreditering, delning av en gemensam provisionspott och separata rollincitament är olika mekanismer.
Ta en kvalificerande affär på 100 000 kronor med en provisionspott på 5 procent.
Potten är:
100 000 × 5 % = 5 000 kronor
Om företaget i förväg har bestämt en fördelning på 60/40:
- Säljare A får 5 000 × 60 % = 3 000 kronor.
- Säljare B får 5 000 × 40 % = 2 000 kronor.
Den totala provisionen är fortfarande 5 000 kronor.
Det är något annat än att dela försäljningsgrunden på 100 000 kronor mellan deltagarna och använda olika individuella provisionssatser.
Det är också något annat än att betala huvudsäljaren full provision och lägga ett separat overlay-incitament ovanpå.
Avvägning: Om för många personer får försäljningskredit kan den totala incitamentskostnaden öka utan att det blir tydligt vem som faktiskt äger det kommersiella utfallet.
Otydliga rollgränser skapar motsatt problem: team börjar diskutera kreditering först efter att affären har stängts.
Kontrollpunkt: Bestäm vilket bidrag som ska erkännas, vem som äger källposten och när ägarskapet låses. Definiera också om regeln påverkar målkreditering, provisionsutbetalning eller båda.
Guiden om delad provision och fördelning jämför gemensamma provisionspotter, delad försäljningsgrund och overlay-incitament med räkneexempel.
11. Använd provisionstak och andra begränsningar medvetet
Syfte: Begränsa eller forma företagets utbetalningsexponering under definierade omständigheter.
Ett provisionstak sätter ett högsta belopp för en bestämd provisionskomponent.
Anta att ett kvartalsupplägg ger 10 procent provision på kvalificerad försäljning och har ett tak på 75 000 kronor.
Vid 750 000 kronor i kvalificerad försäljning blir provisionen:
750 000 × 10 % = 75 000 kronor
Taket är nått.
Ytterligare 10 000 kronor i kvalificerad försäljning skulle utan tak normalt ge:
10 000 × 10 % = 1 000 kronor
Men inom den komponent som har taket ger försäljningen 0 kronor i ytterligare provision eftersom maxbeloppet redan är uppnått.
Det är detta provisionstaket förändrar. Det bevisar inte att den underliggande beräkningen på 75 000 kronor är korrekt eller kommersiellt rimlig.
Avvägning: När taket är nått försvinner den marginala provisionsersättningen från den komponenten.
Det betyder inte att vi kan förutsäga vad säljaren gör därefter. Men den ekonomiska belöningen för nästa kvalificerande affär har förändrats.
Ett företag som vill hantera ovanligt stora utbetalningar kan också överväga en fördefinierad granskningspunkt, en regel för exceptionella affärer eller en lägre marginal sats över en viss nivå. Det är andra mekanismer som behöver egna regler.
Kontrollpunkt: Definiera vilken komponent taket gäller, maxbeloppet, mätperioden, när taket återställs och hur senare korrigeringar eller justeringar behandlas. Inför inte ett informellt tak först efter att ledningen har sett en utbetalning den inte gillar.
Det verkliga designarbetet börjar när flera delar kombineras
De flesta provisionsupplägg använder mer än en av mekanismerna ovan.
Det är normalt. Det är också då oklarheter börjar förstärka varandra.
Gå tillbaka till exemplet med avtalslängd:
120 000 kronor i kvalificerad årlig återkommande intäkt × 5 % = 6 000 kronor
Därefter används sexmånadersfaktorn:
6 000 × 0,5 = 3 000 kronor
Här förändrar faktorn det beräknade provisionsbeloppet.
Om upplägget i stället minskar provisionsgrunden till 60 000 kronor blir den omedelbara provisionen också:
60 000 × 5 % = 3 000 kronor
Men villkoren är inte nödvändigtvis likvärdiga.
Om provisionsgrunden också används för måluppfyllelse, acceleratorer, tak eller delad kreditering kan ett lägre underlag påverka alla de beräkningarna. En faktor som bara används på provisionsbeloppet behöver inte göra det.
När flera mekanismer kombineras bör ordningen därför dokumenteras:
- Vilket belopp är provisionsgrunden?
- Vad räknas mot försäljningsmålet?
- Vilken sats gäller?
- Vilken faktor används på vilket belopp?
- När utvärderas trösklar och acceleratorer?
- När fördelas provisionen?
- Var i beräkningen ligger ett eventuellt tak?
Ett kalkylark kan få två formler att se nästan identiska ut samtidigt som de döljer helt olika beslut om villkoren.
Vad bör ni testa innan ni inför en ny regel?
Kör några olika fall genom regeln innan den tas i bruk.
Testa inte bara den mest förväntade affären.
Testa ett lågt utfall, exakt på gränsen och strax över. Testa ett kort avtal och ett långt. En rabatterad affär. En delad affär. En annullering eller korrigering. Och, när det är relevant, en mycket stor affär.
Ställ sedan fem grundläggande frågor:
- Kan säljaren förklara vilket utfall som ger mer provision och varför?
- Kan RevOps identifiera de källdata som behövs för beräkningen?
- Kan Ekonomi förklara kostnadsskillnaden utan att anta ett visst beteendeutfall?
- Kan chefen hantera ett undantag utan att hitta på en ny regel?
- Kan företaget i efterhand återskapa vilka regler som gällde efter att provisionsupplägget har ändrats?
Om svaret är nej på flera av frågorna behöver den extra komplexiteten sannolikt mer arbete innan den införs.
Var passar Bentega in?
Att bestämma hur en provisionsregel ska utformas är bara en del av arbetet.
Den operativa svårigheten uppstår ofta när flera regler ska användas samtidigt för olika medarbetare, giltighetsdatum, affärer och godkännandeperioder.
Bentega hjälper team att operationalisera definierade incitamentsregler för provision och annan rörlig lön. Plattformen stödjer bland annat beräkningslogik med trösklar, nivåer, acceleratorer, tak, kreditering, fördelning, återkommande regler och marginallogik, tillsammans med källdata, granskning av undantag, godkännanden, medarbetarinsyn och ändringshistorik.
Målet är att göra det enklare att tillämpa samma definierade regler konsekvent, hantera undantag och förstå hur provisionen har beräknats.
Det kommersiella beslutet ligger fortfarande hos företaget.
Programvara kan beräkna en faktor för avtalslängd när regeln väl är definierad. Den kan inte avgöra om längre avtal är rätt sak att belöna för det enskilda företaget.
Samma sak gäller marginaler, acceleratorer, provisionstak och alla andra delar i den här artikeln.
Kort sammanfattat
Ett provisionsupplägg kan påverka vad som blir relativt mer värdefullt för en säljare, men det kan inte garantera ett visst beteende.
Några skillnader är särskilt viktiga:
- Provisionsgrunden definierar värdet som beräkningen börjar med.
- Provisionssatsen avgör hur grunden omvandlas till provision.
- En justeringsfaktor bör ange exakt vilket belopp den förändrar.
- Intjäningshändelsen är något annat än intern granskning och senare utbetalning.
- Trösklar, acceleratorer, fördelningsregler och tak kan påverka varandra, så beräkningsordningen spelar roll.
Lägg inte till en regel bara för att den låter strategiskt rimlig.
Ett bättre test är om ni kan beskriva exakt vad som förändras i beräkningen, visa utfallet med några få exempel, förklara nackdelen och peka ut vem som äger data och undantag.
Kan ni göra det har ni en regel som faktiskt går att driva operativt.