Provision på bruttovinst beräknas vanligtvis på ett definierat vinstbelopp. Bruttomarginalen i procent beskriver affärens lönsamhet, men är inte i sig provisionsgrunden om inte villkoren uttryckligen säger det.
Provisionsupplägget bör ange vilka affärer som kvalificerar, vilka kostnader som ska dras av, vilken mätperiod som gäller, när uppskattade kostnader blir slutliga och hur senare förändringar ska hanteras.
Definitionerna är viktigare än vad modellen kallas. Begrepp som bruttovinst, marginal och täckningsbidrag kan användas på olika sätt i olika företag. Därför behöver provisionsgrunden beskrivas konkret och inte härledas enbart från ett redovisningsbegrepp.
Två affärer med samma intäkt kan ge mycket olika ekonomiskt bidrag när rabatter eller leveranskostnader skiljer sig åt. Provision som beräknas på omsättningen fångar inte den skillnaden om upplägget saknar en separat marginalregel.
En marginalbaserad modell kan ta hänsyn till skillnaden, men bara om Sälj och Ekonomi är överens om underlaget och medarbetaren kan förstå hur beräkningen fungerar. För hela flödet från intjäning och beräkning till granskning och godkännande, se Bentegas guide till provision och provisionslön.
Vad innebär provision på bruttovinst?
I ett sådant provisionsupplägg används ett definierat vinst- eller marginalbelopp som grund för beräkningen.
Flera begrepp behöver hållas isär.
Kvalificerande nettoomsättning är det försäljningsvärde som omfattas av villkoren efter angivna avdrag. I exemplen nedan är rabatter avdragna och moms ingår inte.
Definierade kostnader för varor, tjänster eller leverans är de kostnader som enligt villkoren ska dras av från den kvalificerande nettoomsättningen. Vilka kostnader som ingår är en separat utformningsfråga.
Bruttovinst är kvalificerande nettoomsättning minus de definierade kostnaderna.
Bruttomarginal visar bruttovinsten som andel av den kvalificerande nettoomsättningen.
Provisionsgrundande bruttovinst kan vara samma belopp som bruttovinsten, men ytterligare kvalificeringsregler kan också tillämpas innan den slutliga provisionsgrunden fastställs.
Bruttovinst är inte heller samma sak som nettovinst. Overhead, finansieringskostnader, skatt och andra rörelsekostnader kan ligga utanför provisionsberäkningen, beroende på företagets definition.
Samma försiktighet gäller täckningsbidrag. Bruttovinst, täckningsbidrag och andra internt definierade resultatmått kan bygga på olika kostnadsunderlag. De bör inte behandlas som synonymer förrän det är klarlagt vilka kostnader som faktiskt ingår.
Formel för provision på bruttovinst
En enkel bruttovinstbaserad beräkning kan delas upp i tre steg.
1. Beräkna bruttovinsten
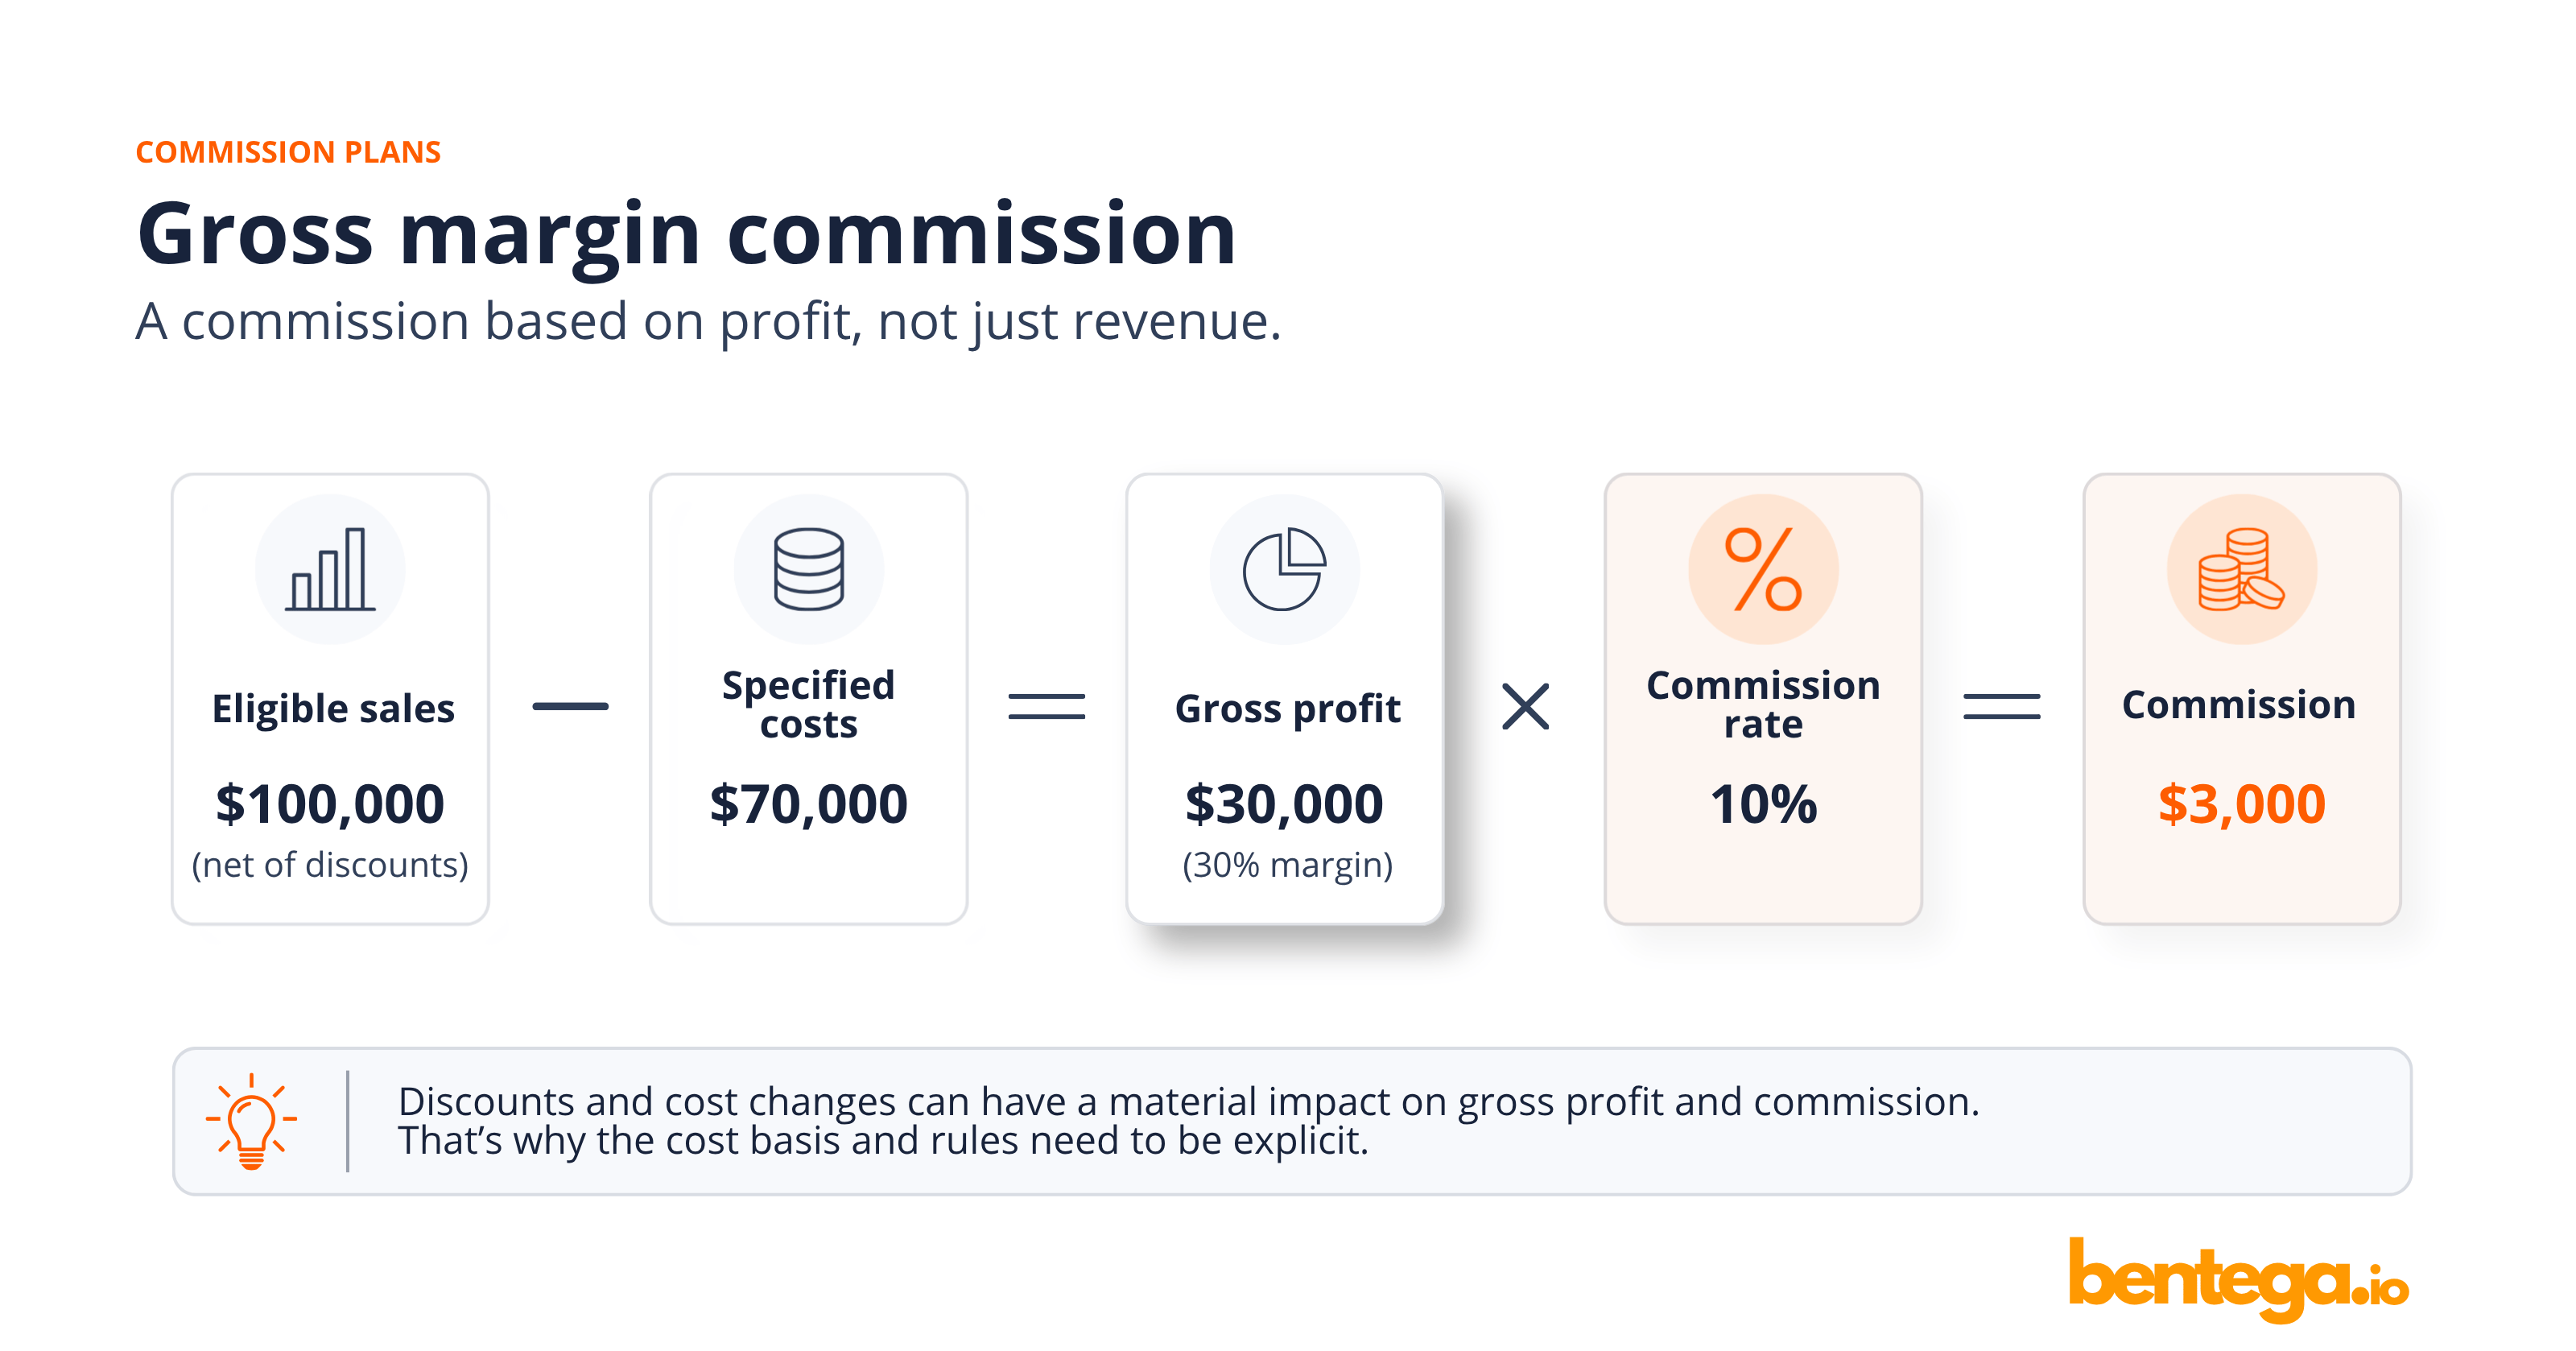
Bruttovinst = kvalificerande nettoomsättning − definierade kostnader
Om den kvalificerande nettoomsättningen är 100 000 kronor och de definierade kostnaderna är 70 000 kronor:
100 000 − 70 000 = 30 000 kronor i bruttovinst
2. Beräkna bruttomarginalen
Bruttomarginal = bruttovinst ÷ kvalificerande nettoomsättning × 100
Med samma siffror:
30 000 ÷ 100 000 × 100 = 30,00 %
Procentsatsen beskriver marginalen. I det här exemplet är bruttomarginalen inte det belopp som provisionen beräknas på.
3. Beräkna provisionen
Provision = provisionsgrundande bruttovinst × provisionssats
Med en provisionssats på 10 procent:
30 000 × 10 % = 3 000 kronor i provision
I det här illustrativa upplägget ingår provisionen inte i kostnadsunderlaget. Annars kan formeln bli cirkulär.
Företaget kan avtala om ett annat underlag, men beräkningsordningen och vilka kostnader som ingår behöver vara uttryckliga.
Räkneexempel: intäkt, rabatt och kostnadsförändringar
De tre raderna nedan visar alternativa scenarier för samma månad. De är inte kumulativa justeringar och ska inte summeras.
Förutsättningar:
- Mätperioden är en månad.
- Provisionssatsen är 10 procent av provisionsgrundande bruttovinst före provision.
- Försäljningsvärdet är efter rabatt och exklusive moms.
- Kostnadsunderlaget omfattar inte provisionen eller overhead som inte uttryckligen ingår i exemplet.
- Jämförelsen med omsättningsbaserad provision är ett separat alternativ som ger 3 procent av kvalificerande nettoomsättning.
- Samtliga belopp anges i svenska kronor.
- Belopp avrundas till närmaste krona och procentsatser till två decimaler där det behövs.
I utgångsläget blir provisionen av en tillfällighet 3 000 kronor i båda alternativen. Det gör inte modellerna likvärdiga.
Vid 10 procent rabatt minskar nettoomsättningen med 10 000 kronor medan de definierade kostnaderna ligger kvar på 70 000 kronor. Bruttovinsten sjunker därför från 30 000 till 20 000 kronor, och provisionen minskar från 3 000 till 2 000 kronor.
I det separata omsättningsbaserade alternativet ger den rabatterade affären i stället:
90 000 × 3 % = 2 700 kronor
Den tredje raden isolerar en kostnadsförändring. Nettoomsättningen är fortfarande 100 000 kronor, men de slutliga kostnaderna ökar från 70 000 till 76 000 kronor. Bruttovinsten blir 24 000 kronor och provisionen 2 400 kronor.
Det omsättningsbaserade alternativet ligger kvar på 3 000 kronor eftersom försäljningsvärdet inte har förändrats.
Jämförelsen visar vilka förändringar respektive beräkningsgrund reagerar på. Den bevisar inte vilken modell som leder till högre försäljning, bättre prissättning, större kundlojalitet eller högre avkastning.
Så påverkar rabatter provisionen
En prisrabatt och en minskad leveranskostnad är två olika händelser.
I rabattexemplet sjunker nettoomsättningen från 100 000 till 90 000 kronor medan kostnaderna ligger kvar på 70 000 kronor. Hela minskningen på 10 000 kronor tas därför från bruttovinsten.
Förändringen i den bruttovinstbaserade provisionen blir:
10 000 × 10 % = 1 000 kronor
I det omsättningsbaserade alternativet blir förändringen:
10 000 × 3 % = 300 kronor
Om leveranskostnaderna samtidigt hade minskat skulle effekten på bruttovinsten ha blivit en annan. Hur en rabatt påverkar provisionen beror alltså både på beräkningsgrunden och på vad som händer med de definierade kostnaderna.
En marginalbaserad modell gör det ekonomiska priset för en rabatt tydligare för säljaren. Det betyder ändå inte att modellen automatiskt skapar bättre prisdisciplin.
Det kan också uppstå oönskade beteenden. En säljare kan bli tveksam till en strategiskt motiverad rabatt även när företaget vill erbjuda den. Medarbetare kan också föredra produkter och affärer med förutsägbara kostnader framför möjligheter där kostnaderna för införande eller leverans är mer osäkra.
Det här är frågor att ta ställning till när upplägget utformas, inte skäl att utgå från att en modell alltid är bäst.
Vilka kostnader ska ingå?
Det finns ingen universell kostnadslista för provision på bruttovinst.
Företaget behöver definiera det avsedda kostnadsunderlaget, och Ekonomi bör kvalitetssäkra både definitionen och datakällan. Reglerna behöver samtidigt vara så tydliga att Sälj och berörda medarbetare förstår hur kostnaderna påverkar beräkningen.
Beroende på verksamhet kan diskussionen omfatta:
- Direkta kostnader för varor eller tjänster.
- Kostnader för införande eller leverans som kan hänföras till affären.
- Tredjeparts- eller användningskostnader som uppstår i leveransen.
- Rabatter, krediteringar och returer.
- Valutahantering när intäkter och kostnader uppstår i olika valutor.
- Uppskattade kostnader jämfört med slutliga, faktiska kostnader.
Poängen är inte att föra in en generell kontoplan i provisionsvillkoren. Företaget behöver avgöra vilka kostnader som hör hemma i just den här beräkningen, ange vilken datakälla som gäller och använda definitionen konsekvent.
Tidpunkten spelar också roll.
Avtalsvärdet kan exempelvis vara känt när affären stängs medan kostnaden för införandet fortfarande är en uppskattning. Om provisionen först beräknas med den uppskattade kostnaden bör villkoren ange om den ska gälla slutligt för provisionsändamål eller ersättas när den faktiska kostnaden blir känd.
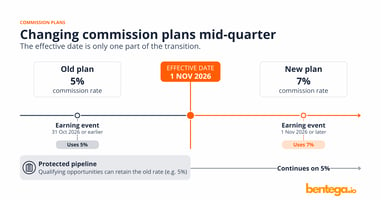
Om kostnadsdefinitionen eller andra regler ändras under mätperioden behöver ikraftträdandedatumet hanteras uttryckligt. En ny regel bör inte tyst ändra hur tidigare affärer behandlas. Bentegas guide till att ändra provisionsupplägget mitt i kvartalet går igenom den frågan mer ingående.
Vad händer om kostnaderna ändras efter godkännandet?
Vi går tillbaka till utgångsläget.
Provisionen beräknades först med 70 000 kronor i definierade kostnader:
100 000 − 70 000 = 30 000 kronor i bruttovinst
30 000 × 10 % = 3 000 kronor i provision
Anta nu att de slutliga kostnadsuppgifterna visar 76 000 kronor.
Den reviderade beräkningen blir:
100 000 − 76 000 = 24 000 kronor i bruttovinst
24 000 × 10 % = 2 400 kronor i provision
Den beräknade skillnaden är därmed:
3 000 − 2 400 = 600 kronor
Matematiken är enkel. Nästa åtgärd är inte nödvändigtvis lika enkel.
Håll isär fyra frågor innan något ändras:
- Vilket var det ursprungliga underlaget och utfallet? Bevara kostnaden på 70 000 kronor och den ursprungliga beräkningen på 3 000 kronor i stället för att skriva över dem.
- Vad förändrades, och när? Registrera den nya kostnaden på 76 000 kronor och när uppgiften blev tillgänglig eller började gälla i provisionsprocessen.
- Vad säger provisionsavtalet och villkoren? Kontrollera om beräkningen ska använda uppskattade kostnader, slutliga faktiska kostnader eller någon annan definierad behandling, samt hur korrigeringar ska granskas.
- Har beloppet redan betalats ut? Att korrigera ett obetalt belopp är inte samma sak som att överväga återkrav efter utbetalning.
Om villkoren ger stöd för en korrigering bör det ursprungliga utfallet bevaras och den efterföljande korrigeringen eller justeringen registreras tillsammans med ansvarig ägare och godkännande.
Skillnaden på 600 kronor ger inte i sig rätt att kräva tillbaka 600 kronor från medarbetaren eller dra beloppet från senare lön. Återkrav efter utbetalning, löneavdrag och kvittning kan väcka andra frågor. Läs vår guide till korrigeringar, justeringar och återkrav för att hålla isär situationerna.
Provision på omsättning eller bruttovinst?
Ett bra sätt att jämföra provision på vinst med provision på omsättning är att hålla affären oförändrad och enbart byta beräkningsgrund.
I exemplen ovan ger 3 procent av 100 000 kronor i kvalificerande nettoomsättning 3 000 kronor i provision, oavsett om de definierade kostnaderna är 70 000 eller 76 000 kronor.
Den bruttovinstbaserade modellen reagerar däremot på kostnadsförändringen:
- Vid 70 000 kronor i kostnader ger 10 procent av 30 000 kronor i bruttovinst 3 000 kronor i provision.
- Vid 76 000 kronor i kostnader ger 10 procent av 24 000 kronor i bruttovinst 2 400 kronor i provision.
Omsättningsbaserad provision är enklare eftersom den inte kräver samma definition av kostnader på affärsnivå. Provision på bruttovinst är mer känslig för rabatter och definierade kostnader, men ställer också högre krav på data, tidsregler och granskning.
Jämförelsen säger inte hur säljarna kommer att agera när modellen används i praktiken.
Om ni fortfarande väger olika beräkningsgrunder och mekanismer mot varandra kan ni jämföra alternativen i Bentegas guide till provisionsmodeller.
Det här behöver provisionsvillkoren ange
Formeln fungerar tillförlitligt först när både underlaget och de praktiska reglerna är definierade.
Innan ni inför provision på bruttovinst bör åtminstone följande tio punkter dokumenteras:
- Kvalificerande affärer och intäkter. Definiera vilka affärer som omfattas och vilken händelse som gör dem kvalificerande.
- Rabatter, skatter, krediteringar och returer. Ange om varje post ska ingå i eller dras av från försäljningsunderlaget.
- Kostnader som ingår och inte ingår. Lista de kostnadskategorier som används för att räkna fram den provisionsgrundande bruttovinsten.
- Källsystem och dataansvar. Ange var uppgifter om intäkter och kostnader kommer ifrån och vem som ansvarar för respektive källa.
- Regler för uppskattade och faktiska kostnader. Klargör om en uppskattning ska vara slutlig för provisionsändamål eller ersättas av ett senare faktiskt belopp.
- Mätperiod och ikraftträdandedatum. Definiera perioden och hur förändringar i regler, roller eller kostnadsdefinitioner hanteras över periodgränser.
- Sats, trösklar och avrundning. Dokumentera provisionssatsen och eventuella andra beräkningsmekanismer, inklusive hur belopp ska avrundas.
- Noll eller negativ bruttovinst. Beskriv uttryckligen vad som händer om bruttovinsten är noll eller negativ. Låt inte formeln skapa ett oförklarat avdrag.
- Godkännande och korrigering. Definiera vem som granskar undantag, godkänner utfallet och hanterar senare korrigeringar.
- Insyn och väg för frågor. Medarbetaren ska kunna förstå underlaget och veta var frågor eller invändningar ska tas upp.
Bentegas guide till provision och provisionslön ger en bredare struktur för intjäningsvillkor, beräkningar, justeringar, godkännanden och tidpunkt för utbetalning.
Så stödjer Bentega marginalbaserade provisionsflöden
Bentega hjälper team att hantera marginalbaserad provision som en del av det samlade arbetsflödet för rörlig lön.
Team kan konfigurera de beslutade reglerna, beräkna utfall med definierade källdata och beräkningslogik, hantera granskning och godkännande av resultaten, behålla historik över beräkningar och justeringar samt ge relevanta användare insyn i sina resultat.
Företaget behöver fortfarande definiera kostnadsunderlaget i sina egna avtal, villkor och data. Bentega tillämpar den logik som har satts upp, men avgör inte vad företaget ska räkna som bruttovinst.
Se hur Bentega stödjer arbetsflödet för provision, bonus och rörlig lön.
Vanliga frågor
Beräknas provisionen på omsättningen, vinsten eller bruttomarginalen?
I upplägget som beskrivs här är provisionen en andel av en definierad bruttovinst i kronor. Den beräknas inte på omsättningen eller på själva bruttomarginalen i procent.
Om den kvalificerande nettoomsättningen är 100 000 kronor och de definierade kostnaderna är 70 000 kronor blir bruttovinsten 30 000 kronor. En provisionssats på 10 procent ger då 3 000 kronor i provision.
Ett annat provisionsavtal kan använda en annan grund. Kontrollera därför alltid de villkor som faktiskt gäller.
Hur påverkar en rabatt provision på bruttovinst?
Om rabatten minskar den kvalificerande nettoomsättningen medan de definierade kostnaderna är oförändrade, minskar bruttovinsten med samma belopp som rabatten.
I exemplet sjunker nettoomsättningen med 10 000 kronor och bruttovinsten från 30 000 till 20 000 kronor. Vid 10 procents provisionssats minskar provisionen från 3 000 till 2 000 kronor.
Om kostnaderna också ändras behöver den effekten räknas separat.
Vilka kostnader bör ingå?
Det behöver definieras i provisionsavtalet. Möjliga kategorier är direkta kostnader för varor eller tjänster, kostnader för införande eller leverans och hänförbara tredjeparts- eller användningskostnader.
Det finns ingen universell lista som passar alla företag. Ekonomi bör kvalitetssäkra definitionen och datakällan, och berörda medarbetare bör förstå hur kostnaderna påverkar provisionen.
Vad händer om uppskattade kostnader ändras efter godkännandet?
Räkna först om beloppet enligt de regler som gäller för den nya kostnadsinformationen. Fastställ sedan om villkoren medger att uppskattningen ersätts, vilket godkännande som krävs och om den ursprungliga provisionen redan har betalats ut.
Bevara den ursprungliga beräkningen och registrera den senare korrigeringen eller justeringen. Skriv inte över historiken utan spår.
En beräknad skillnad innebär inte automatiskt att företaget har rätt att återkräva provision som redan har betalats ut.
Är provision på bruttovinst alltid bättre än provision på omsättning?
Nej.
Omsättningsbaserad provision är vanligtvis enklare att beräkna eftersom den inte påverkas av de kostnadsförändringar som visas i den här artikeln. Provision på bruttovinst är mer känslig för rabatter och kostnader, men kräver tillförlitliga kostnadsdefinitioner, tydliga tidsregler och fungerande granskningsrutiner.
Vilket upplägg som passar bäst beror på rollen, affärens ekonomi, tillgängliga data och vilka resultat företaget vill belöna.
Vad händer om nettoomsättningen är noll eller bruttovinsten är negativ?
Om den kvalificerande nettoomsättningen är noll kan bruttomarginalen inte beräknas eftersom division med noll inte är giltig.
Om nettoomsättningen är positiv men de definierade kostnaderna är högre blir bruttovinsten negativ. Provisionsvillkoren bör ange vad det innebär för utfallet.
Ett negativt resultat från formeln bör inte automatiskt omvandlas till avdrag från en medarbetares lön utan en uttrycklig regel och relevant granskning.
Sammanfattning
- Provision på bruttovinst beräknas vanligtvis på ett definierat vinstbelopp i kronor, inte på bruttomarginalen i procent.
- Kostnadsunderlaget är lika viktigt som provisionssatsen. Definiera vilka kostnader som ingår, var uppgifterna kommer ifrån och om uppskattningar senare ska ersättas.
- Rabatter och kostnadsökningar påverkar en bruttovinstbaserad modell på ett annat sätt än en omsättningsbaserad modell.
- Bevara den ursprungliga beräkningen när nya uppgifter tillkommer. Håll korrigering av ett obetalt belopp åtskild från återkrav efter utbetalning.
- Ett marginalbaserat provisionsupplägg blir inte tydligare än reglerna för intäkter, kostnader, tidpunkter och undantag.
Vill ni se hur reglerna kan hanteras i ett strukturerat arbetsflöde för rörlig lön kan ni utforska Bentegas plattform för provision, bonus och rörlig lön.