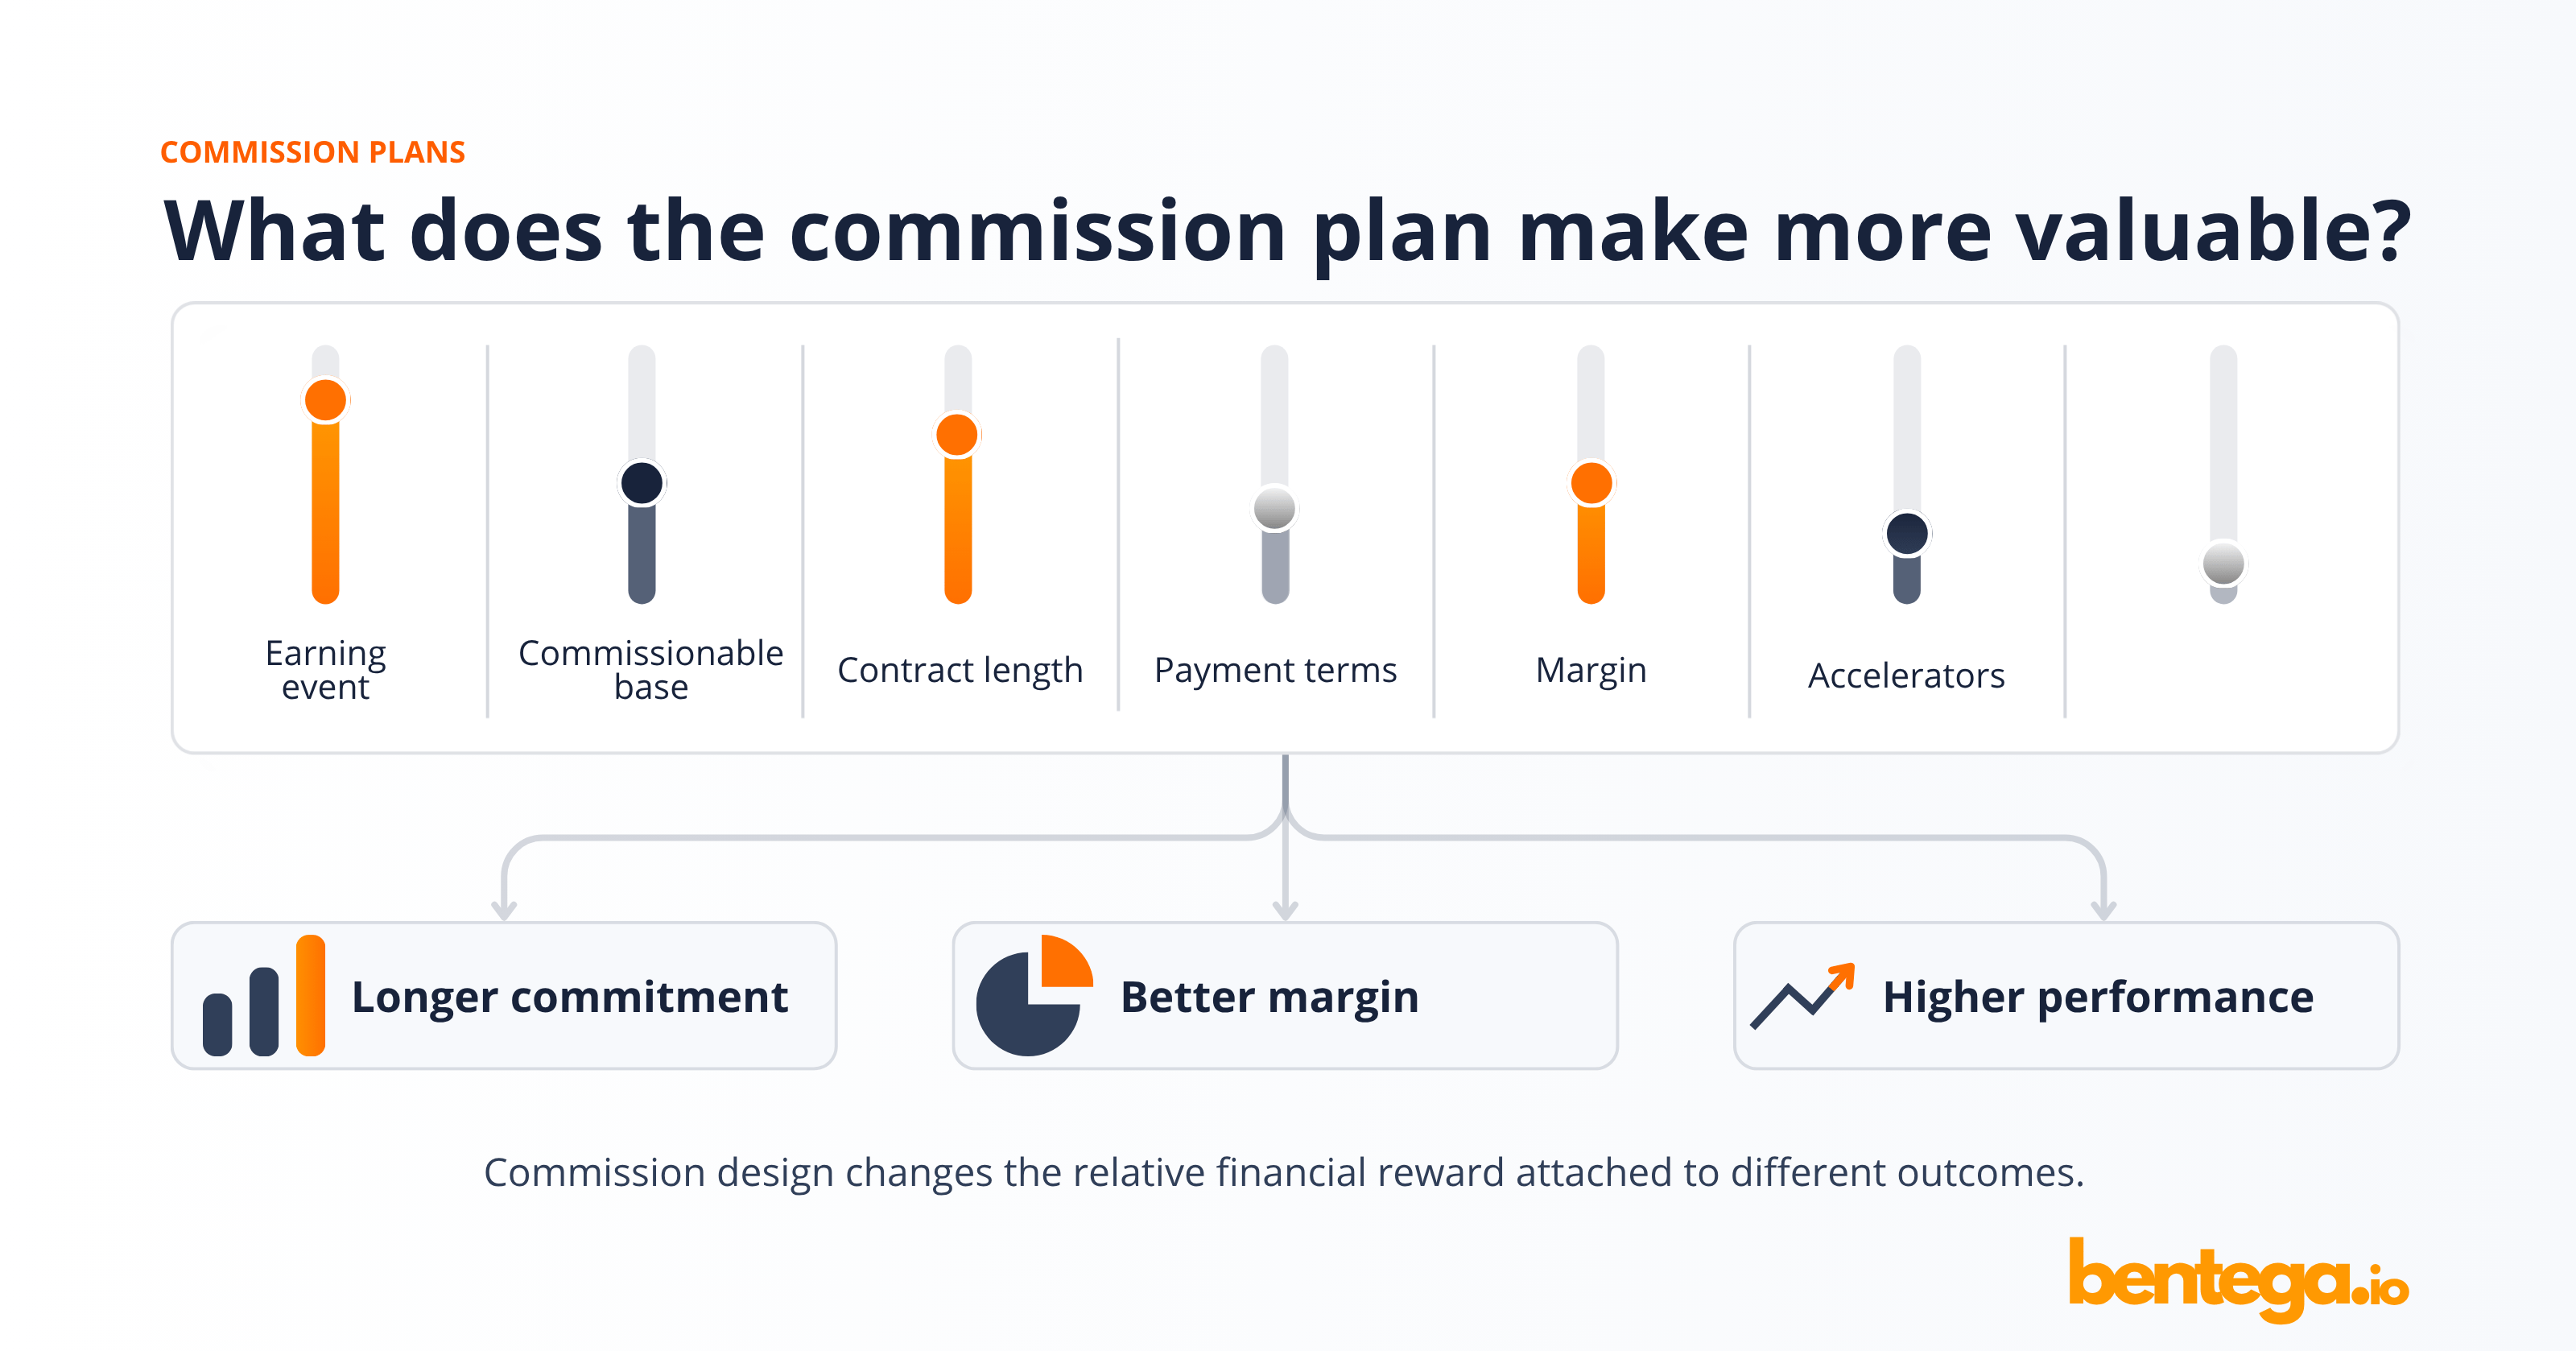
Provisjon kan påvirke salgsatferd ved å endre hva som teller, når provisjon opptjenes, og hvordan ulike kommersielle utfall påvirker beløpet som beregnes.
Det viktige skillet er at en provisjonsordning ikke garanterer en bestemt atferd. Den endrer den relative økonomiske belønningen mellom ulike utfall.
Hvis en treårig avtale gir høyere provisjon enn en avtale som kan sies opp måned for måned, blir den lange bindingstiden mer verdifull i beregningen. Om det faktisk endrer selgerens prioriteringer, avhenger fortsatt av kunden, salgsprosessen, størrelsen på forskjellen og forhold utenfor provisjonsformelen.
Et nyttig spørsmål når ordningen utformes, er derfor:
Hvilket utfall ønsker vi å gjøre mer verdifullt i provisjonsberegningen, og hva kan gå galt dersom vi gjør det?
Svaret kan ligge mange steder i ordningen: i provisjonsgrunnlaget, opptjeningshendelsen, justeringer for avtaleperiode eller betalingsvilkår, ulike satser for ulike inntektstyper, marginregler, terskler, akseleratorer, strategisk vekting, salgskreditering eller provisjonstak.
For en bredere gjennomgang av opptjening, satser, mål og utbetalingsprosessen, se Bentegas guide til provisjon og provisjonslønn.
Alle beløp og satser nedenfor er illustrasjoner. De er ikke anbefalte markedsnivåer eller standardvilkår.
11 commission levers at a glance
Disse grepene brukes ofte sammen.
En provisjonsordning kan for eksempel bruke gjentakende inntekter som grunnlag, legge på en faktor for avtaleperiode, fordele provisjonen mellom to personer og deretter bruke en akselerator når et salgsmål passeres.
Det er her tilsynelatende enkle regler raskt blir mindre enkle.
Rekkefølgen på beregningene, definisjonene og ansvaret må være tydelig.
1. Velg hva som utløser opptjening
Hensikt: Knytte provisjon til fullførte, gyldige eller varige transaksjoner.
Det første grepet er å bestemme hvilken hendelse som faktisk gir rett til provisjon.
En virksomhet kan for eksempel bruke:
- signert og kvalifiserende avtale;
- kundeaktivering;
- utsendt faktura; eller
- mottatt betaling fra kunden.
Disse hendelsene er ikke det samme.
Anta at en kvalifiserende transaksjon har et provisjonsgrunnlag på 50 000 kroner og en sats på 5 prosent.
Beregnet provisjon blir:
50 000 × 5 % = 2 500 kroner
Med en regel basert på signering kan de 2 500 kronene opptjenes når den kvalifiserende avtalen er signert.
Med en regel basert på aktivering kan den samme provisjonen først anses opptjent når de avtalte aktiveringsvilkårene er oppfylt.
Med en regel basert på innbetaling kan provisjonen være avhengig av at kvalifiserende betaling faktisk er mottatt.
Avveining: Jo senere opptjeningshendelsen ligger i kundereisen, desto lenger kan belønningen komme fra selgerens eget arbeid. Forsinkelser i implementering, fakturering eller innkreving kan delvis ligge utenfor selgerens kontroll.
Det betyr ikke automatisk at en tidligere hendelse er bedre. Virksomheten må først bestemme hva provisjonen faktisk skal belønne.
Kontrollpunkt: Definer opptjeningshendelsen presist, angi hvilket system og hvilken dato som dokumenterer at den har skjedd, og hold opptjeningsdatoen adskilt fra datoen en godkjent provisjon senere behandles for utbetaling.
2. Velg provisjonsgrunnlaget
Hensikt: Bestemme hvilket økonomisk utfall selgeren skal se belønnet.
Å endre provisjonsgrunnlaget kan få større effekt enn å endre selve prosentsatsen.
En provisjonsordning kan for eksempel bruke:
- kvalifiserende kontraktsverdi;
- årlig gjentakende inntekt;
- samlet kontraktsverdi;
- innbetalt inntekt; eller
- et definert bruttofortjenestebeløp.
Anta at en kontrakt har 120 000 kroner i kvalifiserende årlig gjentakende inntekt, men at bare 90 000 kroner er innbetalt på måletidspunktet.
Med samme sats på 5 prosent blir resultatet:
120 000 × 5 % = 6 000 kroner
90 000 × 5 % = 4 500 kroner
Ingen av beregningene er i seg selv mer riktig. De svarer på ulike spørsmål fordi de belønner ulike grunnlag.
Avveining: Problemer oppstår når grunnlagene er dårlig normalisert eller overlapper. En selger kan få provisjon på kontraktsverdien og deretter utilsiktet få ny uttelling for den samme verdien når den senere dukker opp som gjentakende inntekt eller innbetalt beløp.
Kontrollpunkt: Definer ett grunnlag per komponent, hvilken periode det gjelder for, og hvordan det påvirker måloppnåelse og andre insentiver.
ARR, ACV, kontraktsverdi, fakturert inntekt og innbetalt inntekt bør ikke behandles som ulike navn på det samme.
3. Legg inn en faktor for avtaleperiode
Hensikt: Gjøre en lengre kontraktsforpliktelse mer verdifull i provisjonsberegningen.
Én måte å gjøre dette på er å starte med en normalisert årsverdi og deretter bruke en eksplisitt faktor for avtaleperioden.
Tenk deg følgende illustrerende regel:
- Normalisert kvalifiserende årlig gjentakende inntekt: 120 000 kroner.
- Provisjonssats: 5 prosent.
- Provisjon før faktor for avtaleperiode: 120 000 × 5 % = 6 000 kroner.
Virksomheten definerer deretter disse faktorene:
Faktorene er kun illustrerende valg i provisjonsordningen, ikke markedsstandarder.
Det viktige er hva faktoren faktisk endrer. I dette eksemplet beregnes provisjonen først på grunnlag av den normaliserte årsverdien og satsen. Deretter justeres det beregnede provisjonsbeløpet med en faktor for avtaleperioden.
Det er ikke det samme som å endre provisjonssatsen eller redefinere ARR.
Avveining: Avtaleperioden kan lett bli hensyntatt to ganger.
Hvis provisjonsgrunnlaget allerede er redusert for å gjenspeile en seksmåneders avtale, og man deretter bruker faktor 0,5 i tillegg, kan den korte avtalen bli redusert to ganger.
Det kan også oppstå en kommersiell konflikt. En lang avtale kan gi mer provisjon selv om kunden har en god grunn til å foretrekke kortere bindingstid.
Kontrollpunkt: Definer først det normaliserte grunnlaget. Beskriv deretter nøyaktig hvor faktoren kommer inn i formelen. Test korte og lange avtaler før lansering, og vurder separat om regelen også skal påvirke måloppnåelsen.
4. Belønn ønskede fakturerings- eller betalingsvilkår
Hensikt: Gjøre enkelte fakturerings- eller betalingsutfall mer verdifulle.
Her er det viktig å skille mellom flere hendelser som ofte blandes sammen.
En kontrakt kan ha årlig forskuddsfakturering uten at fakturaen er sendt.
En faktura kan være sendt uten at kunden har betalt.
Og en betaling kan være mottatt uten at mottatt betaling nødvendigvis er hendelsen som utløser provisjon.
Anta at ordinær beregnet provisjon på en kvalifiserende avtale er 6 000 kroner.
Virksomheten kan definere en illustrerende regel der kvalifiserende årlig forskuddsfakturering gir faktor 1,10:
6 000 × 1,10 = 6 600 kroner
Faktoren endrer det beregnede provisjonsbeløpet. Den dokumenterer ikke at 120 000 kroner faktisk er mottatt på konto.
En annen provisjonsavtale kan i stedet kreve at kvalifiserende betaling er mottatt før regelen slår inn. Det er en annen mekanisme.
Avveining: Selgeren kan presse på for det foretrukne betalingsvilkåret selv når det skaper friksjon for kunden eller krever en større kommersiell rabatt.
Et insentiv for forskuddsfakturering kan derfor påvirke rabattmyndighet, kundepreferanser og økonomien i fornyelser.
Kontrollpunkt: Definer om regelen ser på avtalt faktureringsplan, utsendt faktura eller bekreftet innbetaling. Angi datakilden og unngå å bruke «forskuddsbetaling» dersom regelen egentlig gjelder «forskuddsfakturering».
5. Bruk ulike satser for gjentakende inntekter og engangsinntekter
Hensikt: Endre den relative belønningen mellom gjentakende inntekter og engangsinntekter.
Et SaaS-selskap kan verdsette både abonnementsinntekter og implementeringsarbeid, men likevel velge å belønne dem ulikt.
Anta:
- 100 000 kroner i kvalifiserende gjentakende inntekter med 5 prosent provisjon.
- 20 000 kroner i kvalifiserende implementerings- eller tjenesteinntekter med 1 prosent provisjon.
Beregningen blir:
100 000 × 5 % = 5 000 kroner
20 000 × 1 % = 200 kroner
Samlet beregnet provisjon = 5 200 kroner
Den gjentakende inntekten får høyere relativ verdi i provisjonsberegningen, samtidig som tjenesteinntekten fortsatt gir en definert belønning.
Avveining: En lavere sats på implementering eller tjenester kan gjøre at selgeren legger mindre vekt på arbeid som er kommersielt nødvendig for at kunden skal lykkes.
Svake definisjoner av inntekt skaper et annet problem. Hvis kategoriene påvirker lønnen, oppstår også et insentiv til å klassifisere inntekter i den best betalte kategorien når reglene gir rom for tolkning.
Kontrollpunkt: Definer hver inntektskategori, datakilden og hvordan blandede kontrakter skal behandles. Økonomi, RevOps og salg bør kunne klassifisere samme transaksjon på samme måte.
Hvis dere vurderer hvordan slike mekanismer skal inngå i en helhetlig ordning, kan dere sammenligne Bentegas provisjonsmodeller med eksempler og avveininger.
6. Gjør margin- og rabatteffekter synlige
Hensikt: Gjøre inntektskvalitet eller definert bruttofortjeneste viktigere i provisjonsberegningen.
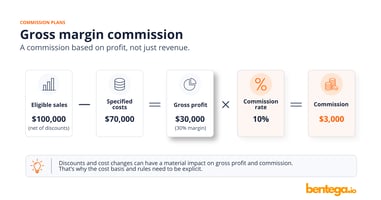
Provisjon som bare beregnes av omsetning, behandler to salg med samme kvalifiserende salgsinntekt likt selv om de definerte leveransekostnadene er svært forskjellige.
Et grunnlag basert på bruttofortjeneste reagerer annerledes.
Eksempel:
- Kvalifiserende salgsinntekt: 100 000 kroner.
- Definerte kostnader: 70 000 kroner.
- Definert bruttofortjeneste: 30 000 kroner.
- Provisjon: 10 prosent av bruttofortjenesten.
Provisjonen blir:
30 000 × 10 % = 3 000 kroner
Hvis selgeren gir 10 prosent rabatt mens de definerte kostnadene fortsatt er 70 000 kroner:
- Salgsinntekten faller til 90 000 kroner.
- Bruttofortjenesten faller til 20 000 kroner.
- Provisjonen blir 20 000 × 10 % = 2 000 kroner.
Rabatten blir dermed dyrere for selgeren enn i mange ordninger der provisjonen bare beregnes av salgsinntekten.
Avveining: Det betyr ikke at selgeren nødvendigvis vil ta bedre prisbeslutninger.
Selgeren kan avvise en rabatt virksomheten mener er strategisk riktig. Vedkommende kan også bli påvirket av leveransekostnader det er liten mulighet til å påvirke.
Kontrollpunkt: Definer bruttofortjenestegrunnlaget, kostnadskilden, hvordan estimater skal behandles, og hva som skjer når kostnader endres senere. Salg må ha nok innsyn til å forstå hvilke verdier som påvirker provisjonen.
Hele beregningen, inkludert senere kostnadsendringer, finner dere i guiden om provisjon av bruttofortjeneste.
7. Bruk terskler og kvalifikasjonskrav for minimumsbetingelser
Hensikt: Kreve et bestemt prestasjonsnivå eller et separat vilkår før provisjon beregnes eller opptjenes.
Tre begreper blandes ofte sammen.
Et salgsmål er et prestasjonsmål.
En terskel er en grense som endrer om eller hvordan provisjon beregnes.
Et kvalifikasjonskrav er et separat vilkår som må være oppfylt.
De trenger ikke være samme tall eller regel.
Anta at en månedlig provisjonsordning har:
- salgsmål på 100 000 kroner;
- terskel på 50 000 kroner;
- 5 prosent provisjon bare på kvalifiserende salg over terskelen.
Ved 40 000 kroner blir provisjonen 0.
Ved 60 000 kroner blir den:
(60 000 − 50 000) × 5 % = 500 kroner
Det er én måte å bruke en terskel på.
En annen ordning kan gi provisjon fra første kvalifiserende krone så snart terskelen er passert. Da blir utfallet svært annerledes, og spranget ved grensen mye større.
Et separat kvalifikasjonskrav fungerer annerledes igjen. En beregnet provisjon på 3 000 kroner kan for eksempel bare være kvalifiserende dersom avtalen har fått nødvendig kommersiell godkjenning eller oppfyller et definert minstekrav til margin.
Avveining: Harde grenser kan skape uheldige timingeffekter. En transaksjon rett over grensen kan plutselig bli langt mer verdifull enn en som ligger rett under.
Ordningen kan også oppleves lite motiverende dersom deltakeren i store deler av perioden ligger langt unna nivået der ekstra prestasjon begynner å påvirke provisjonen.
Kontrollpunkt: Beskriv nøyaktig hva som skjer under, på og over grensen. Test grensetilfellene og hold prestasjonsmål adskilt fra minimumsbetingelser for opptjening.
Ikke legg til grunn at alle provisjonsordninger med salgsmål gir null provisjon før målet er nådd.
8. Bruk akseleratorer for prestasjon over et definert nivå
Hensikt: Øke den marginale belønningen for ytterligere prestasjon etter et bestemt nivå.
Anta at en årlig ordning gir:
- 5 prosent på de første 100 000 kronene i kvalifiserende salg;
- 8 prosent på kvalifiserende salg over 100 000 kroner.
Ved 125 000 kroner blir provisjonen:
(100 000 × 5 %) + (25 000 × 8 %) = 7 000 kroner
Dette er en marginal akselerator. Bare de 25 000 kronene over grensen får satsen på 8 prosent.
En retroaktiv regel kan i stedet bruke den høyere satsen på et større beløp når grensen passeres.
Det er ikke en detalj. Det endrer utbetalingen.
Avveining: Utydelige intervaller skaper beregningsfeil, særlig rundt eksakte grenser og transaksjoner som krysser flere nivåer.
Svært bratte akseleratorer øker også kostnadseksponeringen ved høy måloppnåelse og kan gjøre timingen av salg rundt periodeslutt mer verdifull.
Kontrollpunkt: Definer om satsene er marginale eller retroaktive, hvilken måleperiode som gjelder, de eksakte grensene, når ordningen nullstilles og hvordan avrunding håndteres.
Bentegas guide til provisjonsmodeller viser blant annet trinn, terskler og akseleratorer med konkrete eksempler.
9. Vekt strategiske produkter, kundetyper eller markeder
Hensikt: Gjøre en bestemt kommersiell prioritet mer verdifull, midlertidig eller permanent.
Dette kan gjøres med en høyere sats, en faktor eller et separat, kortsiktig insentiv.
Anta at ordinær provisjon på en kvalifiserende transaksjon er 5 prosent.
Et standardsalg på 20 000 kroner gir:
20 000 × 5 % = 1 000 kroner
Hvis et definert strategisk produkt har sats på 7 prosent:
20 000 × 7 % = 1 400 kroner
Det strategiske produktet gir da 400 kroner mer i provisjon ved samme kvalifiserende salgsverdi.
En annen virksomhet kan beholde den ordinære provisjonen og heller bruke en tidsbegrenset SPIF for den strategiske prioriteten.
Det er to forskjellige mekanismer.
Avveining: Selgeren kan styre kunden mot produktet, kundetypen eller markedet som gir best betalt, selv om et annet alternativ passer kunden bedre.
Hvis den strategiske vektingen blir stående lenge etter at prioriteten har endret seg, kan provisjonsordningen også begynne å trekke i en annen retning enn den gjeldende strategien.
Kontrollpunkt: Definer hvilke produkter eller segmenter som kvalifiserer, hvem som eier regelen, virkningsdatoer og hvordan regelen samspiller med resten av provisjonsordningen. For midlertidige insentiver bør både start- og sluttdato være tydelige.
10. Utform salgskreditering og fordeling for samarbeid
Hensikt: Anerkjenne ulike bidrag til et salg uten å la eierskapet bli en forhandling etter at resultatet er kjent.
Salgskreditering, deling av en felles provisjonspott og separate rolleinsentiver er ulike mekanismer.
Ta én kvalifiserende transaksjon på 100 000 kroner med en provisjonspott på 5 prosent.
Potten er:
100 000 × 5 % = 5 000 kroner
Hvis virksomheten på forhånd har bestemt en fordeling på 60/40:
- Selger A får 5 000 × 60 % = 3 000 kroner.
- Selger B får 5 000 × 40 % = 2 000 kroner.
Samlet provisjon er fortsatt 5 000 kroner.
Det er noe annet enn å dele salgsgrunnlaget på 100 000 kroner mellom deltakerne og bruke ulike individuelle satser.
Det er også noe annet enn å betale hovedselgeren full provisjon og legge et separat overlay-insentiv oppå dette.
Avveining: Hvis for mange personer får salgskreditt, kan den totale insentivkostnaden øke uten at det er klart hvem som faktisk eier det kommersielle utfallet.
Uklare rollegrenser skaper det motsatte problemet: teamene begynner å diskutere kreditering først etter at avtalen er inngått.
Kontrollpunkt: Bestem hvilket bidrag som skal anerkjennes, hvem som eier kildedataene, og når eierskapet låses. Definer også om regelen påvirker måloppnåelse, provisjonsutbetaling eller begge deler.
Guiden om delt provisjon og salgskreditering sammenligner felles provisjonspott, delt salgsgrunnlag og overlay-insentiver med regneeksempler.
11. Bruk provisjonstak og andre begrensninger bevisst
Hensikt: Begrense eller forme selskapets utbetalingseksponering under definerte omstendigheter.
Et provisjonstak setter et maksimum for en bestemt provisjonskomponent.
Anta at en kvartalsordning gir 10 prosent provisjon av kvalifiserende salg, med et tak på 75 000 kroner.
Ved 750 000 kroner i kvalifiserende salg blir provisjonen:
750 000 × 10 % = 75 000 kroner
Taket er nådd.
Ytterligere 10 000 kroner i kvalifiserende salg ville uten tak normalt gitt:
10 000 × 10 % = 1 000 kroner
Men i den delen av ordningen som har et tak, gir salget 0 kroner i ekstra provisjon fordi maksimumsbeløpet allerede er nådd.
Det er dette provisjonstaket endrer. Det dokumenterer ikke at den underliggende beregningen på 75 000 kroner er riktig eller kommersielt fornuftig.
Avveining: Når taket er nådd, forsvinner den marginale provisjonsbelønningen fra denne komponenten.
Det betyr ikke at vi kan forutsi hva selgeren vil gjøre videre. Men den økonomiske belønningen for neste kvalifiserende salg er åpenbart endret.
Virksomheter som ønsker å håndtere uvanlig store utbetalinger, kan også vurdere et forhåndsdefinert kontrollpunkt, særregler for ekstraordinære avtaler eller lavere marginal sats over et bestemt nivå. Dette er andre mekanismer og krever egne regler.
Kontrollpunkt: Definer hvilken komponent taket gjelder for, maksimumsbeløpet, måleperioden, når taket nullstilles og hvordan senere korreksjoner eller justeringer behandles. Ikke innfør et uformelt tak først etter at ledelsen har sett en utbetaling den ikke liker.
Det virkelige designarbeidet begynner når flere grep kombineres
De fleste provisjonsordninger bruker mer enn ett av grepene over.
Det er normalt. Det er også her uklarheter begynner å forsterke hverandre.
Gå tilbake til eksemplet med avtaleperiode:
120 000 kroner i kvalifiserende årlig gjentakende inntekt × 5 % = 6 000 kroner
Deretter brukes seksmånedersfaktoren:
6 000 × 0,5 = 3 000 kroner
Her endrer faktoren det beregnede provisjonsbeløpet.
Hvis ordningen i stedet reduserer provisjonsgrunnlaget til 60 000 kroner, blir den umiddelbare provisjonen også:
60 000 × 5 % = 3 000 kroner
Men reglene er ikke nødvendigvis like.
Hvis provisjonsgrunnlaget også brukes til måloppnåelse, akseleratorer, tak eller delt kreditering, kan et redusert grunnlag påvirke alle disse beregningene. En faktor som bare brukes på provisjonsbeløpet, trenger ikke gjøre det.
Når flere mekanismer kombineres, bør rekkefølgen derfor dokumenteres:
- Hvilket beløp er provisjonsgrunnlaget?
- Hva teller mot salgsmålet?
- Hvilken sats gjelder?
- Hvilken faktor brukes på hvilket beløp?
- Når vurderes terskler og akseleratorer?
- Når fordeles provisjonen?
- Hvor i beregningen ligger et eventuelt tak?
Et regneark kan få to formler til å se nesten identiske ut samtidig som de skjuler svært forskjellige beslutninger om vilkårene.
Hva bør testes før dere innfører et nytt grep?
Kjør noen ulike tilfeller gjennom regelen før den tas i bruk.
Ikke test bare den mest forventede avtalen.
Test et lavt resultat, nøyaktig på grensen og rett over. Test en kort avtale og en lang avtale. En rabattert avtale. Et delt salg. En kansellering eller korreksjon. Og, når det er relevant, en svært stor transaksjon.
Still deretter fem grunnleggende spørsmål:
- Kan selgeren forklare hvilket utfall som gir mer provisjon, og hvorfor?
- Kan RevOps identifisere kildedataene som trengs for beregningen?
- Kan økonomi forklare kostnadsforskjellen uten å anta et bestemt atferdsutfall?
- Kan lederen håndtere et unntak uten å finne opp en ny regel?
- Kan virksomheten senere gjenskape hvilke regler som gjaldt etter at provisjonsordningen er endret?
Hvis svaret er nei på flere av spørsmålene, trenger den ekstra kompleksiteten sannsynligvis mer arbeid før den tas inn i ordningen.
Hvor passer Bentega inn?
Å bestemme hvordan en provisjonsregel skal se ut, er bare én del av arbeidet.
Den operative utfordringen oppstår ofte når flere regler må brukes samtidig på ulike ansatte, virkningsdatoer, transaksjoner og godkjenningsperioder.
Bentega hjelper team med å operasjonalisere definerte insentivregler for provisjon og annen variabel lønn. Plattformen støtter blant annet beregningslogikk med terskler, trinn, akseleratorer, tak, kreditering, fordeling, gjentakende regler og marginlogikk, sammen med kildedata, kontroll av unntak, godkjenninger, innsyn for ansatte og endringshistorikk.
Målet er å gjøre det enklere å bruke de samme definerte reglene konsistent, håndtere unntak og forstå hvordan provisjonen ble beregnet.
Den kommersielle beslutningen ligger fortsatt hos virksomheten.
Programvare kan beregne en faktor for avtaleperiode når regelen først er definert. Den kan ikke avgjøre om lengre avtaler er riktig å belønne for den enkelte virksomheten.
Det samme gjelder margin, akseleratorer, provisjonstak og alle de andre grepene i denne artikkelen.
Kort oppsummert
En provisjonsordning kan påvirke hva som blir relativt mer verdifullt for en selger, men den kan ikke garantere et bestemt atferdsutfall.
Noen skiller er særlig viktige:
- Provisjonsgrunnlaget definerer verdien beregningen starter med.
- Provisjonssatsen bestemmer hvordan grunnlaget blir til provisjon.
- En justeringsfaktor bør beskrive nøyaktig hvilket beløp den endrer.
- Opptjeningshendelsen er noe annet enn intern godkjenning og senere utbetaling.
- Terskler, akseleratorer, fordelingsregler og tak kan påvirke hverandre, og derfor betyr rekkefølgen i beregningen noe.
Ikke legg til en regel bare fordi den høres strategisk riktig ut.
En bedre test er om dere kan beskrive nøyaktig hva som endres i beregningen, vise utfallet med noen få eksempler, forklare ulempen og peke på hvem som eier dataene og unntakene.
Hvis dere kan det, har dere en regel som faktisk kan operasjonaliseres.